
Google's Gemini agent can route work between Gemini and Claude
At Gemini at Work, Google said its new Gemini agent will dispatch tasks between its own Gemini models and Anthropic's Claude depending on the work, with other closed and open models to be added later. A Huxiu analysis argues the competitive battleground is shifting from the model layer to the harness, context and memory, and ecosystem access — so Google keeps the model layer open while keeping user memory, skills and Workspace data inside Gemini. The piece also compares the ecosystem positions of Microsoft, OpenAI and Anthropic with Alibaba, Tencent, ByteDance and Huawei across office, e-commerce, social and content scenarios, plus the advertising and revenue-sharing questions raised by cross-app agents.
Why it matters: If agent platforms start picking models on users' behalf, model vendors' distribution and pricing power change, and the switching cost that locks in enterprise customers becomes context memory and ecosystem connections rather than the model itself.

本文来自微信公众号: DARE to B2B ,作者:种 IT 的田,原文标题:《Google 让 Gemini 调用 Claude,AI 巨头真正要争的可能是另一件事》
2026年10月8日,Google在Gemini at Work上公布,新的Gemini agent会按工作内容在自家Gemini和Anthropic的Claude之间调度,以后还会接入其他闭源和开源模型。[1]
Claude出现在Google的体系里并不新鲜。2024年3月,Claude 3系列就已上架Vertex AI,企业客户早能在Google Cloud里调用。[2]两家的算力关系更深,2025年10月,Anthropic宣布将使用多达100万颗Google TPU,合作规模达数百亿美元,2026年上线的算力超过1吉瓦。[3]这次变的是位置。过去Claude摆在货架上,开发者自己挑、自己接;现在它进了Gemini Agent内部,成为后台调度的一种能力,坐在前面的人未必知道某一步是谁完成的。
把对手的模型放进自家旗舰产品,Google凭什么觉得不吃亏?
发布原文其实写出了答案:领先的模型每隔几个月就会换一次,保持选择开放,意味着模型更替时,你的上下文、技能和数据都留在原处。[1]
模型可以换,留下的是邮件、日程、文件、表格,以及Agent用久之后积累的工作习惯和配置。Google在同一份发布里说,Gemini会保留四种记忆,分别对应当前工作、知识库、做事方法和全部历史记录;它还会给Agent分配一个独立的Workspace账号,有自己的邮箱、日历和Drive。[1]底层调哪个模型,员工不太在意;这些积累要搬走,代价却很高。
顺着这个逻辑,AI Agent的竞争可以清晰拆解为四层分析框架:
-Model(模型层):决定推理能力的上限与智商基底。
-Harness(框架层):管理长程上下文、工具调用与任务状态机,决定执行能否稳定不脱轨。
-Context(上下文层):沉淀企业的往来数据、流程规范与个性化记忆,构成无法轻易迁移的留存壁垒。
-Ecosystem(生态层):决定Agent能实际访问哪些软件与业务数据,决定任务能否在物理世界完成交付。
前两层是过去两年的参数角逐场,Google这次押注的是后两层。
Harness开始接管模型选择:Agent平台如何重塑大模型竞争
能回答问题,不等于能把事做完。让AI做一份季度经营分析,它要读多份文件、核对数据口径、调用计算工具、画图、写报告,再按反馈修改。Harness负责管住这一连串动作里的上下文、工具调用、进度、出错恢复和结果校验。
Google把持续执行、编排和选模型装进同一个产品之后,模型就从被直接挑选的对象,变成了被调度的资源。模型厂商因此多了一样要争的东西,就是谁来接活。推理最强、但工具调用不稳或价格偏高的模型,未必分得到所有工作;综合排名稍弱的模型,可能在某类流程里完成率更高。
不过Harness只管怎么做。做什么、在哪里做、能碰哪些业务对象,取决于后两层。进不了真实业务系统,再好的规划也只能停在建议上。Agent可以告诉你怎么回客户邮件,却发不出去;可以列一份采购计划,却查不了库存、下不了单。
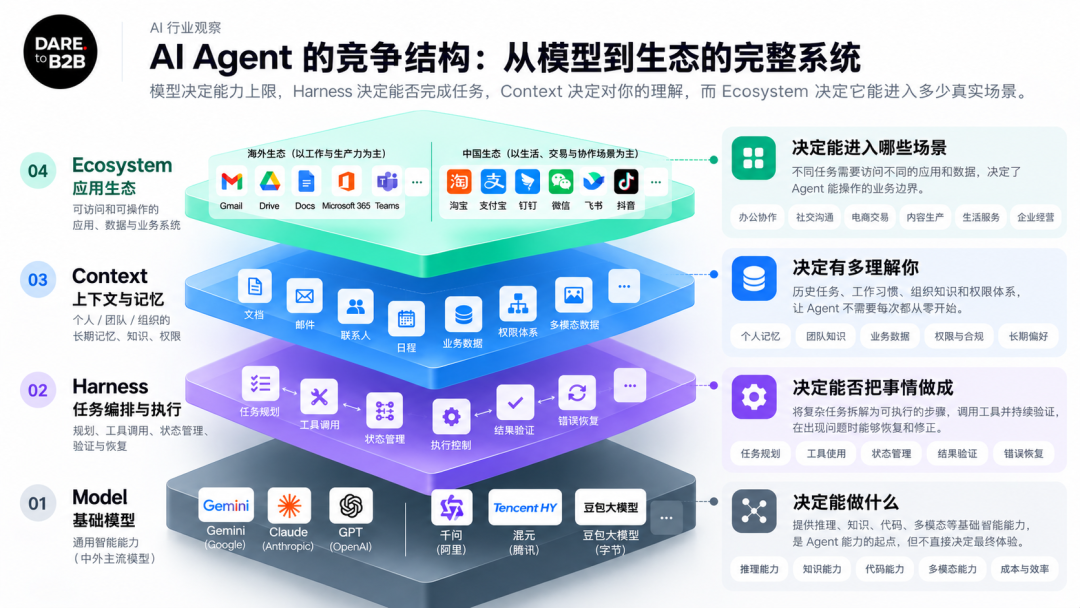
图2|Model/Harness/Context/Ecosystem
Context是Google真正想留住的东西
一个用了两年的Agent,攒下的远不止聊天记录。它知道你的汇报格式、常用的数据口径、哪些客户要先回、哪类审批要抄送谁,也连好了你常用的工具。
换模型几乎没有成本,Google可以在后台替你换。换一家Agent产品就麻烦得多,工具要重新连,历史要迁移,授权要重建,每个工作流都得重新验证一遍。Agent时代的护城河,很可能就是这笔迁移成本。
所以Google开放Claude和守住客户并不矛盾。放开模型层,客户就不必为了更好的模型出走;记忆、技能和工作环境则留在Gemini里。
这些积累不会凭空出现,它们长在每天干活的地方。谁的应用承载了更多真实工作,谁就攒下更多上下文。
Ecosystem的价值看覆盖了多少工作
过去衡量互联网生态,看用户规模、使用时长、交易额和流量入口。到了Agent时代要加一个维度:交给AI的一件事,有多少步骤能在这个生态里办完。
不同的事,对应的应用地图完全不同。
知识工作要搜邮件、找文档、读会议记录、算表格、做演示,再发给同事,对应Gmail、Drive、Docs、Sheets、Slides、Calendar,或者Outlook、SharePoint、Word、Excel、PowerPoint和Teams。这里Google和Microsoft占尽先机。
换成私人助理,要根据照片整理旅行回忆、查日程、规划交通、订餐厅、付款。Photos、Maps、Calendar能提供大量背景信息,可预订、支付和履约要看Agent拿到了哪些外部服务的授权。
再换成电商商户,商品分析、投放、库存、订单、售后样样要管。Docs和Slides变得无足轻重,商品库、交易记录、广告系统、物流、支付和客服工具成了主角。
同样叫Agent,背后要的生态完全是两套。脱离具体工作谈谁的AI生态最强,意义不大。
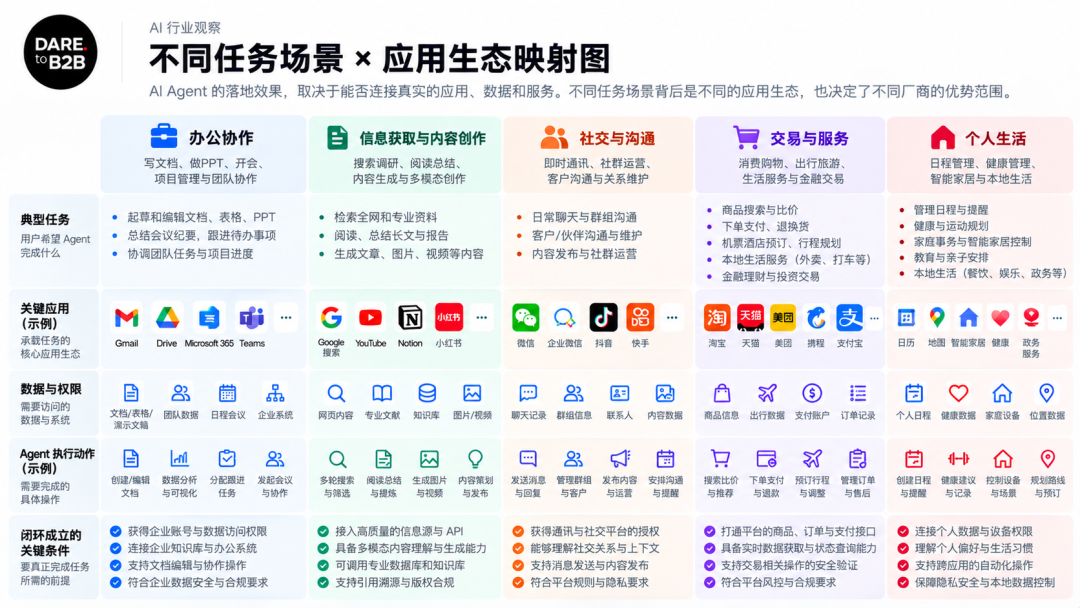
图3|不同任务需要不同应用、数据与操作权限
Google和Microsoft:工作本来就在他们的系统里
Gmail存着沟通历史,Drive存着文件,Docs、Sheets、Slides负责产出,Calendar管时间,Google Cloud连着企业数据和算力。Microsoft有365、Teams、Windows、GitHub和Azure,很多企业的组织身份、文件权限和审批关系本来就跑在它那里。两家都不必从零搭入口,要解决的是让Agent在现有体系里拿到合适的授权并可靠执行。
自家地盘也有边界。一家企业可能用Microsoft 365,CRM放在Salesforce,财务放在SAP,数据放在别家云上。Google显然看清了这一点,这次发布的Gemini可以接Microsoft Office、Teams、Slack、Salesforce、ServiceNow、Jira和Snowflake,也能在Microsoft 365和Slack里直接调用。[1]它一边守着Workspace,一边把手伸进对手的地盘。微软的Work IQ文档则把用户身份和权限边界列为读取工作数据的前提。[15]
OpenAI和Anthropic没有同等规模的办公套件,靠的是ChatGPT的应用连接、Claude的连接器和MCP集成。[13][14]一个人横跨多个生态干活时,它们有机会成为中间那层界面,代价是长期应付第三方授权、接口变化和执行可靠性。
国内:阿里、腾讯、字节的场景割据与手机厂商的系统级突围
国内的形态和海外不同。海外企业软件分工清楚,邮件、办公套件、CRM、ERP、云和开发工具各管一段;国内则是超级App和集中的生活服务入口,微信、淘宝、支付宝、抖音、美团、钉钉、飞书、企业微信,每一个都同时承载入口、交易、沟通和协作。
比价、下单、查物流、退换货,这一整套阿里最完整。千问App在2026年5月全面连上淘宝商品目录,相关技能覆盖订单、物流和售后。[4]阿里最新财报显示,淘宝App里的千问购物助手覆盖从种草到售后的全过程;商家端也在用基于技能的智能体,自动完成上架、店铺管理、营销和客服。[5]钉钉和阿里云又让它能去争企业经营场景。麻烦在跨业务授权、商家利益和交易责任,支付宝属于蚂蚁集团,两边是合作关系,打通需要协商。
腾讯的牌是关系。很多生意从一条消息开始,客户在微信里提需求,销售用企业微信跟进,约腾讯会议细聊,最后在小程序里用微信支付成交。截至2026年6月,微信及WeChat合并月活14.39亿。[6]腾讯云已推出WorkBuddy工作台。[7]难点在于,拥有微信和允许Agent深度操作微信是两回事,私人聊天、客户关系和支付信息都高度敏感,腾讯愿意开放多深,决定了这张牌能打出多少。
字节离内容和流量最近。选题、脚本、素材、剪辑、发布、投放、复盘,豆包、抖音、剪映、飞书、火山引擎几乎都覆盖了;飞书也已把豆包工作伙伴、aily企业工作伙伴列进AI产品体系。[8]内容工作反馈快、效果好量化,适合形成持续运转的业务飞轮。限制同样清楚,能生成视频,不等于能随意发布和投放。
海外没有完全对应的,是手机厂商这条线。
2025年6月,华为在HarmonyOS 6里发布鸿蒙智能体框架HMAF,通过系统入口和小艺分发服务,让智能体和应用、智能体和智能体之间协同完成复杂工作。[9]思路是系统定标准,应用主动把能力交出来。
同年12月,字节和中兴努比亚合作的豆包手机助手预览版走了另一条路,直接读屏幕、模拟点击,跨应用替人操作。官方视频里,它会点外卖、订机票、比价,还能回微信消息。上线后,多位用户反馈用它操作微信时被限制登录。12月5日,豆包发布说明,限制刷分刷激励类的自动操作,进一步限制银行和互联网支付类应用的代操作,暂停部分竞技排名类游戏。[10]报道里提到一种争议,用户对数据的授权,不能代替第三方平台的授权。[10]
这句话点出了国内Agent最硬的那道坎。手机系统握着屏幕,超级App握着门,Agent看得见一个应用,不代表这个应用愿意放它进去办事。
谁来分钱:跨应用Agent触碰到的流量广告与商业账本
门开不开,归根到底是账怎么算。
2026年第二季度,腾讯营销服务收入436亿元,同比增长22%,占总收入2048亿元的两成以上,财报把增长部分归功于微信生态内的交易转化与营销。[6]同一季度,阿里中国电商的客户管理收入同比下降7%。[5]这类收入的前提是有人在看,搜索结果页、推荐流、商品详情页都是广告位。Agent替人直接下单,跳过浏览,平台少的是曝光,是广告,也可能是和消费者的直接关系。
所以最合算的做法,是把Agent放在自家App里。阿里在淘宝里做了千问购物助手,[5]外部Agent来敲门时,超级App则会设门槛、谈条件。这比技术难度更能解释,为什么跨平台Agent在国内推进得慢。
模型厂商也有自己的难处。被Gemini调度,Anthropic拿到了分发渠道,却离最终客户又远了一层。我的推断是,调度方按完成率和价格分活,模型之间会更快地陷入比价。这也是OpenAI和Anthropic都在建自己连接器生态的原因,没人想只做别人产品里的供应商。
Google这边的账要简单得多。Claude有相当一部分算力跑在Google TPU上,[3]客户的记忆、技能和数据又留在Gemini里。底层用谁的模型,Google都有收入。
谁能决定哪个Agent进门,这件事迟早会被监管盯上。欧盟《数字市场法》第6条第7款已要求守门人免费向第三方提供与操作系统功能的有效互操作;[12]国内2021年工信部专项整治时,也要求平台分步骤解除即时通信软件对网址链接的屏蔽。[11]Agent能不能跨App办事,很可能成为下一轮互联互通的议题。
分场景下注
以下是按生态资源推演的判断,没有做产品实测。
企业知识办公:海外是Microsoft和Google之争,谁在客户现有环境里集成得更深,谁就更可能成为默认Agent。国内我主要看飞书和钉钉。工作停在文档、知识库和团队协作这一层,飞书和豆包更顺手;往经营系统和产业流程延伸,钉钉背后的阿里云更有空间。企业微信的核心价值在连接外部客户,我把它放在客户关系里评估。
电商交易与商家经营:货架式购物我看好阿里,它已经把购物助手放进了淘宝。[5]直播和短视频带货的内容电商,抖音未必落后,两类购物Agent不一定由同一家拿下。
社交沟通和私域经营:14亿多月活的关系网络很难复制,腾讯机会最大。前提是它愿意开放足够深的能力。如果最后只能做摘要和代写回复,这份优势就兑现不了多少。
内容生产和营销转化:字节的生产、分发、投放、复盘链条最完整,加上反馈周期短,最容易跑出飞轮。但投放效果还受内容质量、流量规则和品牌预算影响,AI说了不算。
跨平台通用超级助理:现在宣布赢家还太早。海外有Google的Android和Gmail、Apple的设备与系统级个人数据、OpenAI的跨平台连接;国内多了一层手机厂商和超级App的博弈。每个人的需求太散,没有哪个生态能天然全包。
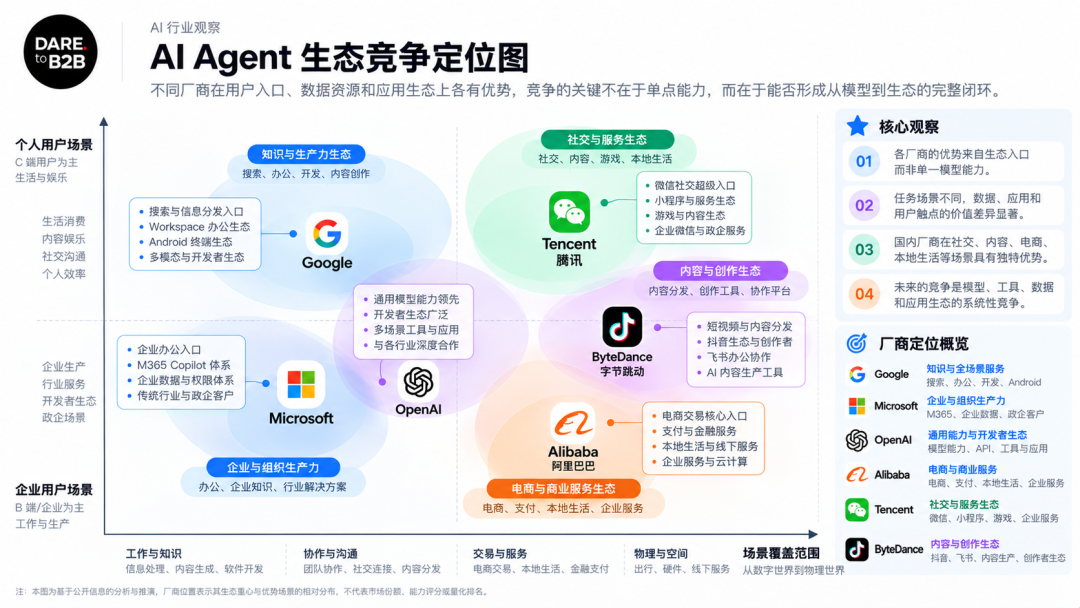
图4|各家生态的场景定位
回到Google这次发布
Google让Gemini Agent调用Claude,并没有放弃自家模型。它同时在争模型能力和产品控制权,只是比拼的单位变大了。过去比推理能力,后来比成功率、成本和稳定性,现在还要比记忆和技能留在谁家,Agent又能进到多少真实场景里。
我的判断是,先出现一批场景赢家,再由其中少数几家争跨场景的统一入口。最终看的是真实完成率、开放程度、授权成本,以及各方能不能把钱分清楚。下次评估一个Agent,我会先把要办的事拆开,画出它要经过哪些应用、读哪些数据、做哪些操作,再看模型和Harness撑不撑得住。
模型决定了它能想多远,Harness决定了它能走多稳;但一项工作最终能不能办成,核心永远取决于它握着哪些真实系统的钥匙,以及这些系统背后的业务大门,究竟愿不愿意为它常态化敞开。
#AIAgent#Gemini#Harness#Context#应用生态#企业AI#千问#腾讯混元#豆包
引用与来源
[1]Google Cloud·Welcome to Gemini at Work 2026·2026-10-08
[2]Google Cloud·Announcing Anthropic's Claude 3 models on Google Cloud Vertex AI·2024-03-04
[3]Anthropic·Expanding our use of Google Cloud TPUs and Services·2025-10-23
[4]Alibaba Group·千问App与淘宝连接·2026-05-11
[5]阿里巴巴集团·截至2026年6月30日止季度业绩
[6]腾讯控股·二零二六年第二季业绩
[7]腾讯云·WorkBuddy产品页
[8]飞书帮助中心·快速了解飞书AI
[9]华为·HarmonyOS 6开发者Beta正式启动:打造无处不在的AI体验·2025-06-20
[10]科技日报·豆包手机助手调整部分AI能力,呼吁保障用户AI使用权·2025-12-05
[11]新华网(来源:经济日报)·打破互联网平台壁垒·2021-09-15
[12]EUR-Lex·Regulation(EU)2022/1925(数字市场法)
[13]OpenAI Help Center·Connected apps in ChatGPT
[14]Anthropic Help Center·Connect your tools
[15]Microsoft Learn·Work IQ permissions
本文的Model、Harness、Context、Ecosystem四层是分析框架,并非行业统一标准。厂商发布的能力以官方说明为准,不同账户、地区和应用的实际可用范围可能不同。文中各公司的产品布局来自公开资料,不代表其内部数据和操作权限已经全部打通。图2至图4为示意与推演,不代表实测排名、市场份额或已向Agent开放的能力。产品资料与财报数据核查截至2026年10月9日,本文未对各家端到端任务完成率做独立实测。
How we got here
- Trump announces 'AI Force' and an AI czar虎嗅 AI · Anthropic
- Terence Tao warns OpenAI's bulk AI math proofs cause 'proof indigestion'AIbase AI新闻 · OpenAI
- ByteDance Seed says it found cause of DeepSeek's long-context performance driftDoNews · ByteDance
- OpenAI Asia-Pacific policy head to leave after six monthsBloomberg Technology · OpenAI
- Four frontier models each got $100 to build a PDF editor — nearly all shipped bugs开源中国 · Google
- openJiuwen releases and open-sources enterprise AgentOS量子位(原生 RSS) · Huawei