
AI bubble debate: Dalio warns of burst, Novogratz says it's still early
Speaking at the Greenwich Economic Forum and in Singapore, Galaxy Digital founder Mike Novogratz called AI "the biggest bubble in our lifetime" while still urging investors to buy in now; Bridgewater founder Ray Dalio countered that it is a "classic bubble" near its breaking point, citing rising rates and AI firms shifting from equity to debt financing. "Black Swan" author Nassim Taleb argued the real fault line is in the bond market. Goldman Sachs data cited in the piece puts AI-related stocks at 42% of S&P 500 market value, above the 41% peak of the 1999 tech bubble.
Why it matters: The debate shapes how investors judge the sustainability of AI infrastructure capex and the financing conditions of AI firms increasingly reliant on debt.
Novogratz称"泡沫还不够壮观";达利欧警告"已非常接近破裂";Taleb指真正风险在债券市场。高盛数据显示,AI股市值已占标普500的42%,超越1999年科技泡沫顶峰。争论焦点现已演变为“破裂前如何搞钱”。
AI泡沫之争已从“是否存在泡沫”演变为“如何在泡沫破裂前赚钱”。围绕这一问题,全球顶级投资人本周公开交锋,观点针锋相对,却在一个结论上罕见达成共识:这是我们有生之年最大的泡沫。
10月8日,据彭博报道,Galaxy Digital创始人Mike Novogratz在格林威治经济论坛上表示,AI正处于“我们有生之年最大的泡沫”之中,但他同时建议投资者立刻入场。他的逻辑是:“泡沫不会像现在这样结束。我知道泡沫如何终结——它们以壮观的方式终结,而现在还不够壮观。”换言之,泡沫是真实的,只是还没膨胀到极致。
与此同时,桥水基金创始人达利欧(Ray Dalio)在新加坡发出截然相反的警告,称AI是一个“经典泡沫”且已接近破裂。《黑天鹅》作者Nassim Taleb则将目光转向债券市场,认为真正的风险断层在那里。
这场争论的市场意义不容忽视。高盛数据显示,AI相关股票市值已占标普500总市值的42%,超过1999年科技股泡沫顶峰时的41%,市场集中度创历史次高;与此同时,标普500成分股的市场宽度已跌至互联网泡沫顶峰以来最窄水平。
高盛策略师Bobby Molavi梳理过去两个世纪所有重大资本支出繁荣周期后发现,触发崩溃的机制几乎从未“壮观”——而是始于一次央行政策转向,且往往在股票见顶后资本支出仍继续攀升长达两年。
01
Novogratz:泡沫不够大,现在入场
Novogratz的多头逻辑建立在估值之上。他认为,AI相关股票以市盈率衡量仍属便宜,并以近乎激进的措辞敦促观望者行动:“如果你还没有投资AI,不如回家把头埋进冰桶里。”
在政策层面,他认为AI不存在政治刹车。他指出,华盛顿“很难放慢AI的步伐,哪怕是放慢到那些正在构建AI的人自己希望的程度”。
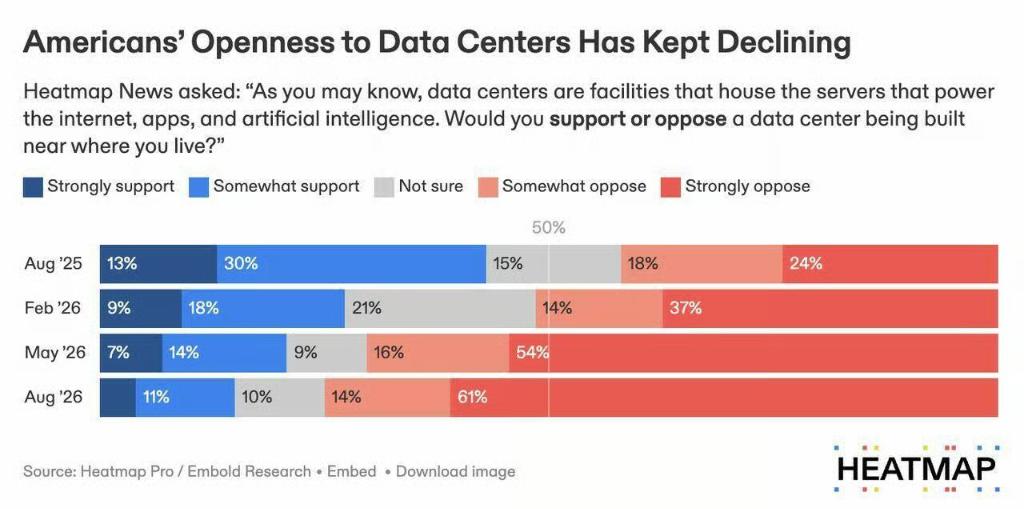
值得注意的是,这并非Novogratz第一次发出“有生之年最大泡沫”的判断。2017年11月,他曾以同样的措辞描述加密货币,同样保持看多立场。彼时比特币在次月见顶,随后跌去逾80%,其旗下公司Galaxy Digital在2018年亏损高达2.73亿美元。
不过,如果要公平而言,他最终被证明对比特币的长期判断是正确的——只是中间经历了一次惨烈的崩盘。
02
达利欧:经典泡沫,已近破裂
达利欧本周三在新加坡表示,AI是一个“经典泡沫”,正在逼近破裂节点,驱动力来自两股力量:利率上升与将纸面财富转化为现金的需求。
“我们正处于那个节点之前,但正在接近。我认为我们已经很近了。”
自今年6月以来,达利欧已多次就此发出警告。他告诉彭博电视,“刺破泡沫的过程就是将财富转化为货币的过程”。此后形势进一步恶化:长期美债收益率已升至2002年以来最高水平。达利欧还补充警告称,日本可能减持美国国债,因为一段既是债权人与债务人、又是对立方的关系“会制造非常困难的动态”。
Dalio还指出,AI企业过去依赖股权融资,如今正被迫转向债务融资,而这一转变恰逢资金成本大幅攀升之际,进一步加剧了财务脆弱性。
03
Taleb:真正的风险在债券市场
Taleb在格林威治论坛上认同达利欧对泡沫的诊断,但对风险来源的判断有所不同。据彭博报道,他表示:“债券市场非常脆弱。”
他的担忧并不主要指向东京的减持行为,而是聚焦于美国国内退休基金和机构投资者可能撤离长久期债券。他认为,这一群体的退出将造成远比外国央行抛售更大的冲击——而AI企业的债务融资需求,正在与美国国债争夺同一批久期买家。
Taleb对“因为AI改变世界就买AI股”的逻辑提出了明确警告,称这将是“一个陷阱”。
他援引历史指出,技术变革的最大受益者往往不是最初的开拓者。他还提醒,标普500并不等同于美国经济,其最大成分股均为全球性企业,中等收入家庭的状况才是衡量美国经济健康的更真实指标。
一贯风格下,Taleb拒绝预测市场崩盘时点——“认为市场会下跌是一种错误的思维方式……你应该思考的是风险在上升”——并给出了他标志性的建议:“永远持有尾部对冲,哪怕你没有任何对冲的理由。”
04
高盛内部:估值派与历史派的分歧
高盛内部对这场争论并未形成统一立场,两种截然不同的声音并存。
策略师Bobby Molavi梳理了过去两个世纪的重大资本支出繁荣周期——1845年铁路、1929年公用事业、1989年日本、2000年互联网、2014年页岩油——得出一个规律性结论:
“触发因素几乎每次都相同——央行政策转向。每次顺序一致:股票见顶,资本支出继续攀升(持续6至24个月),然后资本支出回落,随后股票回落。”
这意味着,当泡沫看起来“足够壮观”时,顶部往往已经过去。而资本支出在股票见顶后仍持续上升的阶段,恰恰是所有人指着不断增长的支出说“你看,根本没有泡沫”的时刻。
Molavi的数据同样触目惊心:AI相关股票市值占标普500的42%,已超过1999年科技股泡沫顶峰的41%,仅次于1830年代铁路狂热(63%)和1985年日本(44%)。与此同时,标普500的市场宽度已跌至互联网泡沫顶峰以来最窄水平。
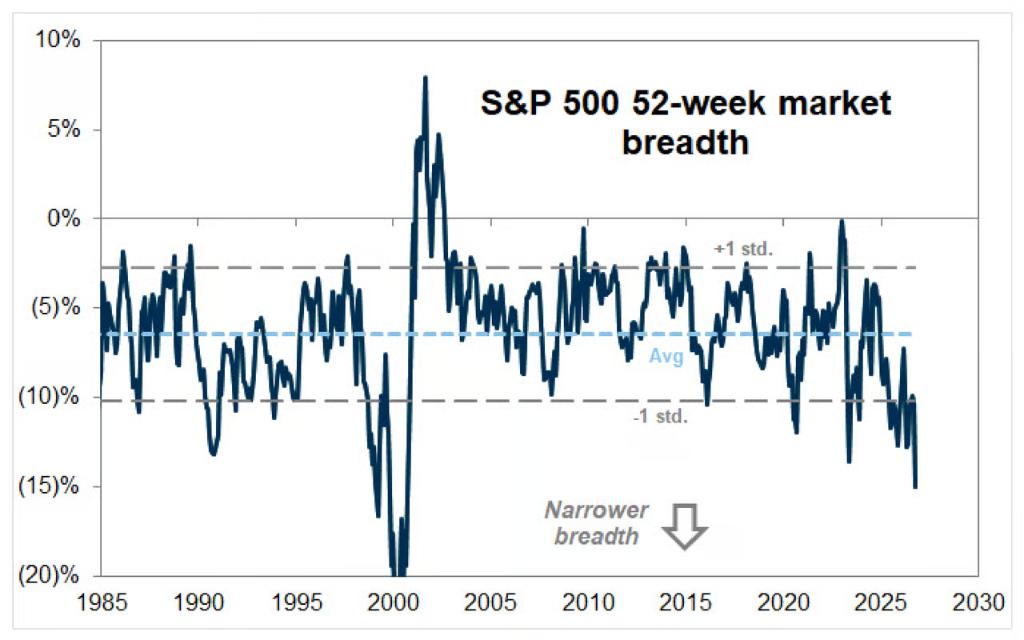
美银策略师Michael Hartnett亦持相近立场,称AI是“自铁路以来最大的泡沫”。
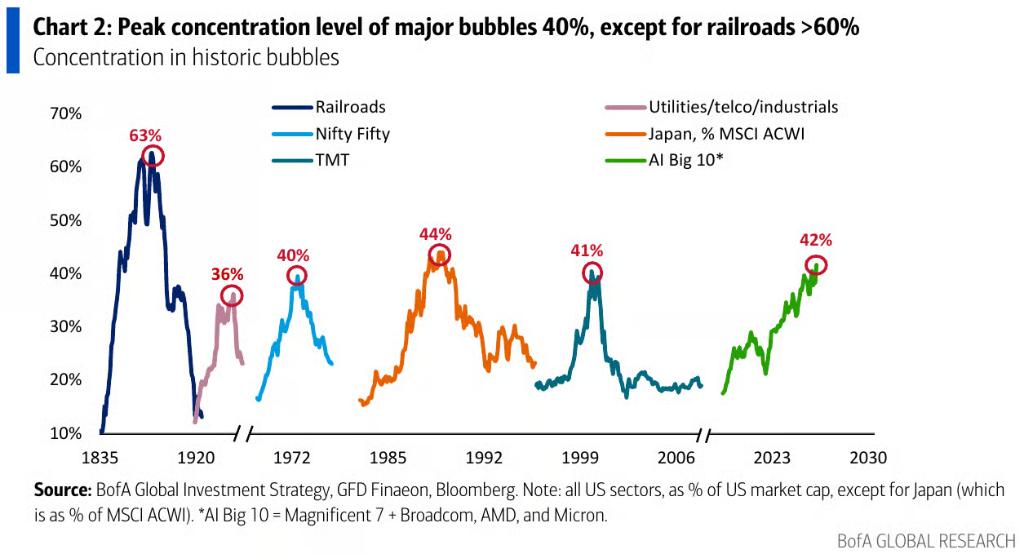
然而,高盛的Tony Pasquariello提供了另一面数据:AI基础设施股票的远期市盈率中位数已从4月的32倍降至22倍,“这些公司正在兑现业绩,而市场对待它们的态度比1999年、2007年或2021年要冷静得多”。他还指出,AI基础设施股票预计将贡献标普500三季度盈利增长的一半,其中英伟达和美光两家公司合计贡献三分之一。
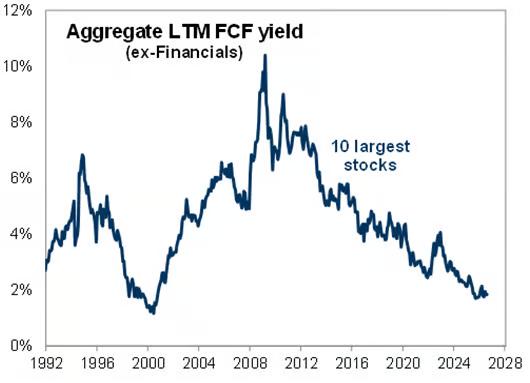
“市盈率便宜”论的软肋在于:盈利越来越多地需要用于支撑资本支出,留给股东的自由现金流所剩无几。目前,标普500前十大成分股的自由现金流收益率已降至互联网泡沫以来最低水平。
05
共识与分歧:所有人都说买,但理由各异
综合各方立场,一个吊诡的共识浮出水面:无论是认为泡沫尚未到顶的Novogratz,还是认为泡沫即将破裂的达利欧,抑或是美国银行和星展银行(DBS)首席投资官Hou Wey Fook,几乎所有人都在建议投资者继续持有或买入AI相关资产——只是对冲方式和风险意识有所不同。
美国银行建议客户通过股票衍生品对冲下行风险的同时继续持仓;星展银行的Hou Wey Fook则以英伟达十几倍的远期市盈率反问"这怎么可能是泡沫"。
真正的分歧在于触发机制与时间窗口。达利欧的利率与流动性收紧机制和Taleb的债券市场脆弱性,本质上是同一枚硬币的两面,而AI企业的债务融资狂潮正处于这枚硬币的正中央。高盛自身的“货币政策乐观度”指标已跌至-7.98,逼近历史最低值-9.38,而标普500同期仍处于历史高位——这一背离本身,或许就是最值得警惕的信号。
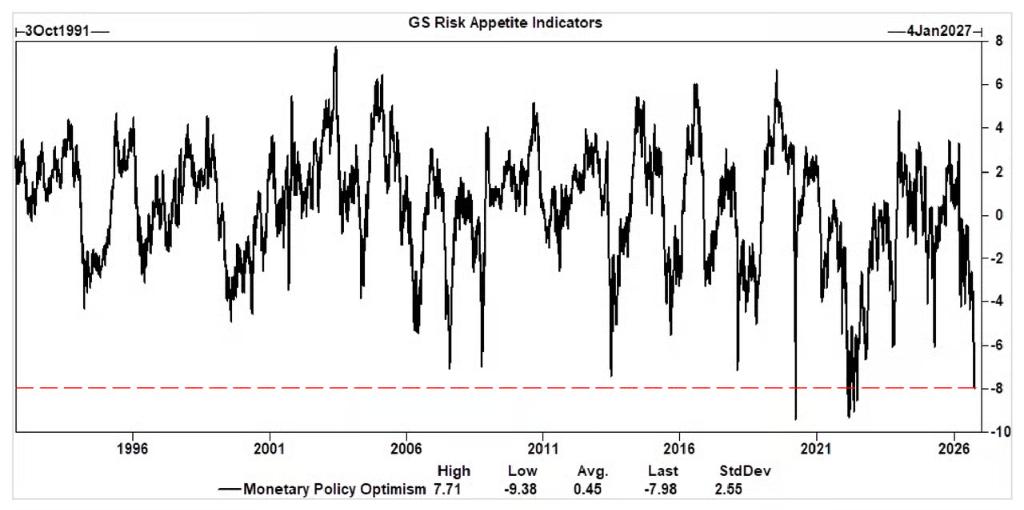
正如Molavi的历史研究所揭示的:泡沫破裂的方式,往往远比人们预期的更为平淡,“壮观”只在事后的回望中才变得清晰。
本文来自微信公众号“硬AI”,作者:董静,编辑:硬AI,36氪经授权发布。
How we got here
- Citi: Meta Muse agents could shift CPU-GPU ratios toward 1:136氪 人工智能 · Nvidia
- Nvidia-backed Firmus withdraws historic IPO, citing market volatilityCNBC Technology · Nvidia
- Over $3B floods into 'physical AI' for science as AI drug discovery hits limits36氪 人工智能 · NVIDIA
- Trump order tells federal agencies to swap 'AI' for 'Super Intelligence'钛媒体 · Nvidia
- Nvidia-Backed Lumentum Says Opto-Parts Capacity Sold Out Through 2029Bloomberg Technology · Nvidia
- OpenAI's annualized revenue said to be closer to $50B, not $70BThe Information · Nvidia