AI memory squeeze hits PCs: Q3 shipments plunge 20.1%, MacBook down 11%
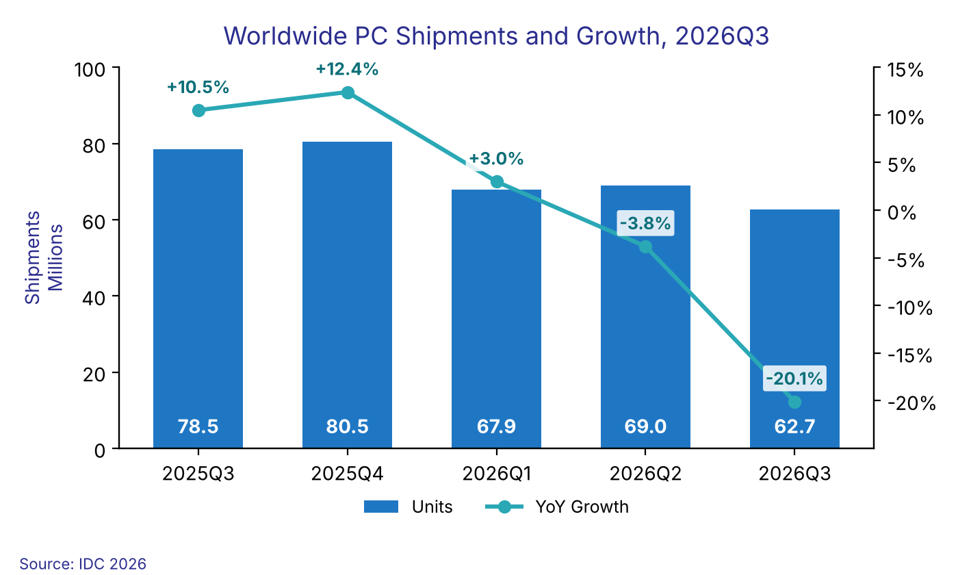
IDC data shows global traditional PC shipments fell 20.1% year-on-year to 62.7 million units in Q3, down 9.1% quarter-on-quarter and the second straight quarterly decline, breaking the usual seasonal pattern. Apple's MacBook shipments dropped more than 11%, though its share rose to 9.5% from 8.5% because the overall market fell harder; Lenovo, HP and Dell shipped 14.9M, 10.3M and 7.6M units, down 22.6%, 30.9% and 25.0% respectively, with only ASUS declining by a single-digit rate among the top five. Vendors and channel partners say AI data-centre buildout is tightening memory supply and lifting component prices across capacitors, PCBs, ICs and GPUs; IDC's Wang Jiping said prices "won't go back to what they were" and the hardest stretch may still lie ahead.
Why it matters: AI data-centre demand for memory and components is feeding straight into device prices, raising the cost floor for both AI PCs and ordinary upgrade cycles.
(本文作者为 志读科技,钛媒体经授权发布)
成本压力下,这一次,苹果也没能扛住。根据IDC今天发布的数据显示,三季度,MacBook出货量大跌超11%,全球PC出货量更是暴跌20.1%,整个PC市场集体失速。
通常情况下,基于PC市场的季节性规律,第三季度的出货量往往要高于高二季度,但在AI推动的变局之下,这一规律被打破,整个市场遭遇了大幅度的下滑。即便是环比二季度,三季度的出货量也下跌了9.1%。
值得一提的是,这已经是PC市场连续第二个季度下滑,而且降幅比二季度的3.8%明显加大。并且,与过去由消费需求疲软、产品创新不足等因素主导的市场调整不同,当下的PC市场面临的是一场更复杂的压力测试,在向上游“妥协”之后,品牌与终端消费者之间的博弈也越来越激烈。
这意味着,PC市场正在遭遇的,不仅是一次出货量回调,更是AI时代计算资源重新分配所带来的产业链冲击。IDC副总裁王吉平直言:“价格不会回到从前,最困难的时刻可能还没到。”
集体失速
与手机行业类似,PC市场正在面对的是供给端与需求端同时承压的局面。但不同的是,从前两个季度的表现来看,部门PC品牌还能扛住压力,比如苹果,借助品牌以及产品优势取得一定增长,二季度苹果的增速更是超过了10%。
但持续的高压,加上消费心理的变化,PC市场在三季度最终是全面溃败,整体出货量暴跌,前五头部品牌中更有跌幅超过30%的。
目前,随着AI数据中心建设持续推进,存储芯片的供需关系发生变化。大量计算资源向数据中心集中,不仅推动AI基础设施投资增长,也在一定程度上加剧了存储等关键零部件的供应压力。对于PC厂商而言,芯片涨价不再只是采购环节的局部问题,而是会进一步影响整机成本、产品定价和渠道利润。
雪上加霜的是,成本上涨发生在终端需求并不强劲的阶段。如果消费者愿意为新技术和新产品支付更高价格,厂商尚可通过产品升级消化部分成本。但当消费者对价格更加敏感,厂商就很难把全部涨价压力转嫁出去。
戴尔的一名渠道商告诉作者,不是内存涨价,电容、PCB板、IC、显卡这些全线涨价,就差螺丝钉也跟着涨了。“终端厂商也很难,不涨价根本活不下去。但你从消费者角度来看,也确实是涨得很厉害,今年估计价格都快翻番了,也不怪大家不买单。”
博弈之下,没有双赢,只有双输。涨价,会损害销量。不涨价,则意味着利润空间受到挤压。由此形成一个恶性循环:成本上涨抑制需求,需求走弱增加库存压力,库存压力又迫使渠道调整销售策略。
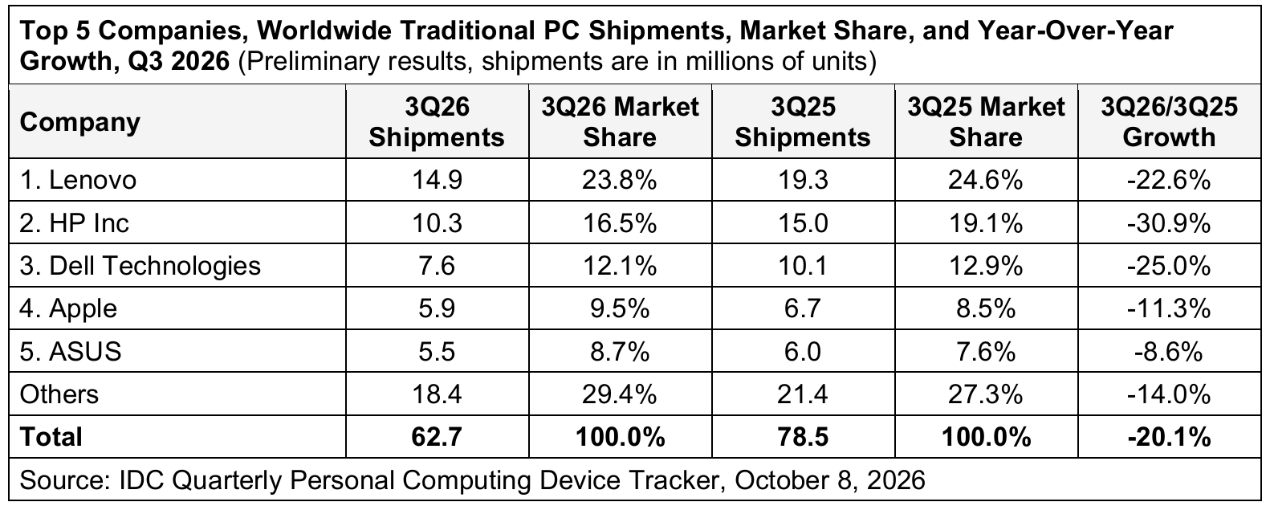
IDC数据显示,第三季度全球传统PC出货量为6270万台,同比下降20.1%。全球前三大PC厂商出货量均出现两位数下降,前五中只有华硕跌幅在个位数。具体来看,联想、惠普与戴尔依旧是位列前三名,出货量分别为1490万、1030万、760万台,跌幅分别为22.6%、30.9%、25.0%。
与此同时,在乱战之下,品牌之间的份额也有所变化。其中,联想与第二名惠普的市场份额差距进一步扩大至7.3个百分点,较去年同期增加1.8个百分点。苹果的出货量虽然也大跌11%,但市场份额从去年同期的8.5%上涨到9.5%。
IDC消费设备研究总监Jitesh Ubrani表示:“这是上半年集中提前备货带来的结果。厂商和渠道商年初大量进货,为的是赶在涨价前把货备足,结果打乱了三季度通常高于二季度的季节性规律。现在渠道商担心的是,价格偏高已经在抑制需求,库存却还不少。接下来可能会有一波促销,让消费者短期得到一些实惠,但价格不太可能回到一年前的水平,整体仍会偏高。更麻烦的是,宏观环境还在恶化,未来几个季度不排除进一步严重,之后才有机会回暖。”
市场分裂,高端“吃香”
当大盘下降时,上游的日子其实也不怎么好过,即便是价格上涨,也难掩需求的疲软,笔电面板市场已经释放出类似信号。
机构统计的数据显示,进入9月份,笔电面板需求依然疲弱,品牌客户在拉货动能上持续进行调节,预估第三季主要品牌客户采购动能将季减超过20%,且第四季仍不排除需求持续减弱,预估季减约在双位数水平。
然而,在零部件成本高涨的背景下,面板厂也很难通过持续降价来刺激订单。买卖双方倾向于维持价格稳定,反映出产业链上下游都在努力守住有限的利润空间。当上游降价空间有限、下游又难以承受持续涨价,PC厂商所面对的,就不再是单纯的销售问题,而是整条供应链的成本重新分配。
值得注意的是,乱战之下,市场往往会出现一些较为分裂的表现,比如高端市场仍处在上升通道中,并成为各大品牌竞逐的新方向。
一个比较清晰的信号是,2026年高端笔记本电脑显示屏市场(涵盖OLED和MiniLED)预计将同比增长11%。相比之下,整体笔记本电脑显示屏市场受持续上涨的存储成本以及整机物料清单(BoM)成本上升的影响,预计将同比下降3%。
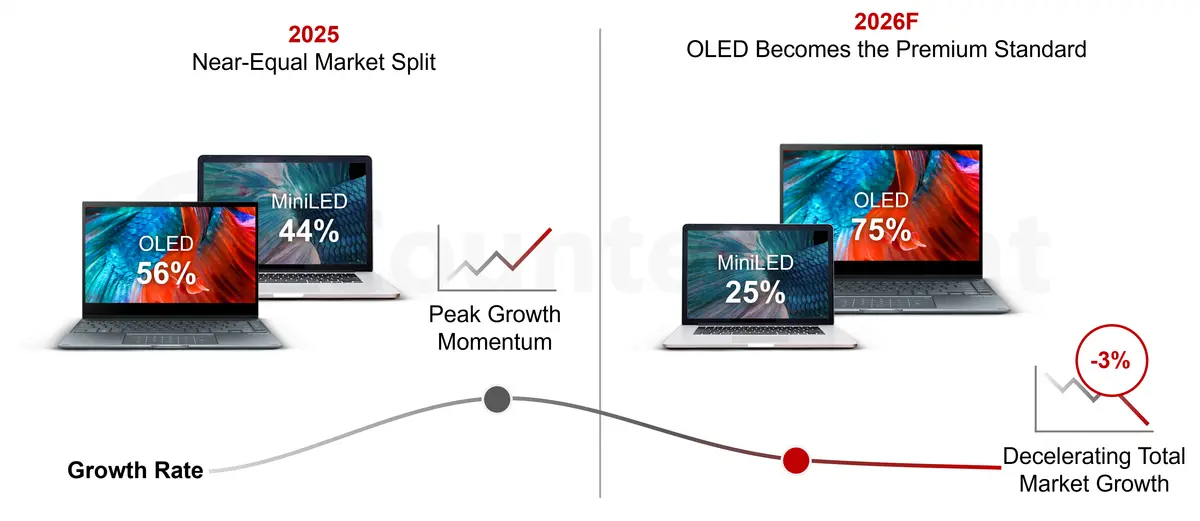

Counterpoint Research指出,OLED笔记本电脑显示面板出货量在 2026 年预计将同比增长50%,2027年预计将进一步增长24%。“OLED笔记本电脑市场的增长将越来越依赖于将面板性能和制造工艺方面的进步转化为兼具产品吸引力与价格竞争力的产品。苹果预计采用OLED技术,以及市场对高端AI PC的需求,有望加速近期的转型过程。”Counterpoint Research副总监David Naranjo说道。
最新的消息显示,在这个月月底,苹果将推出首款触屏MacBook及新款iPad mini,并更新搭载M6芯片的14英寸MacBook Pro和iMac。其中,新款MacBook Pro包括内部代号为K114和K116的机型,预计将比现有产品更轻薄,并采用OLED屏幕。
不只是苹果,Windows阵营的品牌也在加速高端市场的推动。根据联想此前发布财报数据显示,2025/26财年第四财季,高端PC出货量同比增长29%,占整体PC出货量的50%。2026/27财年第一财季,个人电脑与智能设备业务(PCSD)营收达到989亿元人民币,同比增长近30%。
另外,最近一大波RTX Spark Windows PC也都开启了预定,包括Surface Laptop Ultra、YOGA Pro 15 RTX Spark、华硕ProArt P16、戴尔XPS 16 Creator Edition、惠普OmniBook Ultra 16、微星Prestige N16 Flip AI+等。
某品牌研发人员对作者表示,在AI竞赛中,终端产品的定价逻辑和研发路径已经变了。对于大众而言,性能已经过剩,价格便成为唯一变量,品牌为了寻求更高的收入和利润,只有不断堆料,去讨好高端消费人群的口袋。
最困难的时刻可能还没到
暴跌20.1%,连续两季下滑,季节性规律被打破…...这些看似已经到谷底的关键词,却不是这轮PC下行周期的终点。就像王吉平所言:“最困难的时刻可能还没到。”
IDC指出,渠道商对高库存和高价位下需求疲软担忧,更大的风险来自宏观环境:自上季度以来,宏观环境已经恶化,疲弱的经济背景可能进一步压低需求,2026年剩下的时间和2027年的前景可能更不乐观。
对于消费者而言,最现实的问题可能是:接下来买电脑会不会更贵?从目前的产业链信息来看,短期促销仍有可能出现,渠道商也有动力通过价格优惠加快库存周转,但促销并不意味着整机价格会回到一年前的水平,预计价格仍将维持高位。TrendForce集邦咨询预计,2027年品牌将难以同时维持价格、规格与利润率,成本转嫁的程度将成为影响需求的重要变量。
联想集团董事长兼CEO杨元庆此前曾预判,存储芯片供应短缺和价格上涨并非短期现象,并在今年8月进一步指出,存储供应紧张可能持续至2027年。TrendForce集邦咨询目前预期2027年全球笔记本出货量将呈低个位数衰退,但若DRAM与CPU价格维持高位,品牌被迫扩大成本转嫁,导致终端售价上涨,可能进一步延长消费者换机周期,全年出货衰退幅度不排除加剧至高个位数。
一切下滑的数据和波动的价格表都在表明,PC市场的不确定性正在增加,对厂商也提出了更多的要求。当整个行业都在承受成本上涨和需求走弱的压力,竞争的分水岭便不再只是出货量,而是企业能否同时处理好眼前的供应链危机与未来的产品变革。
不仅要在供应链层面建立更强的抗风险能力,更要在产品层面建立真正能够支撑溢价的价值。AI PC可以成为新增长方向,但前提是AI能力能够解决真实问题。如果产品升级最终只是硬件堆叠与价格上涨,那么在需求疲弱的市场里,很难形成持续增长。
数据是暂时的,它所传递的信号,并不只是一个行业进入了下行周期。品牌如何在价格、规格、供应稳定性与利润之间重新取得平衡,将成为2027年笔记本市场能否企稳的关键。
这也意味着,下一代个人计算的竞争,正在从单纯的硬件竞争,转向硬件、软件、AI能力与生态体验的综合竞争。只有当供应链能力转化为经营韧性,当技术创新转化为用户愿意付费的体验,PC厂商才能真正穿越这一轮周期。(本文首发钛媒体App)
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
How we got here
- 360 wins top rating in IDC large-model security evaluation品玩 实时要闻 · IDC
- SK Hynix's Solidigm targets up to $150B valuation in record chip IPO钛媒体 · Dell
- AI hardware splinters across devices, leaving the hub layer unclaimed36氪 人工智能 · Apple
- Lenovo's TianxiCode tops SWE-bench-Live with 71% resolve rate量子位(原生 RSS) · Lenovo
- Analyst: Intel Foveros packaging may land another major foundry dealcnBeta · TrendForce
- AI's memory squeeze: DRAM prices triple as PC and phone costs climb钛媒体 · Apple