Analyst: Intel Foveros packaging may land another major foundry deal
GF Securities analysts predict Intel's Foveros advanced packaging technology could win another major foundry contract, with NVIDIA cited as the potential customer and the collaboration possibly taking effect in the second half of 2028, according to cnBeta. The report stresses this is only an analyst forecast: neither NVIDIA nor Intel has confirmed adopting Foveros or announced any order, and which Foveros variant or how much capacity is involved remains unverified. It also notes a September 2026 TrendForce report saying TSMC's CoWoS should remain the mainstream advanced packaging for AI chips through 2028, and that NVIDIA invested $5 billion in Intel in September 2025 under an agreement to develop joint products across multiple generations.
Why it matters: If it materializes, it would give NVIDIA a second packaging source beyond TSMC for AI accelerators — but until both companies confirm, it is unverified analyst speculation.
这一消息并非首次出现。早在2026年1月,就有报道称,英伟达可能考虑在代号为Feynman的新一代GPU平台中使用英特尔的先进制造技术。当时的相关消息主要聚焦于英特尔18A或14A制程,以及英伟达是否会将部分非核心芯片组件交由英特尔制造。此次GF Securities的预测,则进一步将关注点放到了Foveros封装技术上。
需要注意的是,目前相关信息来自分析师预测,并不意味着英伟达已经正式确认采用Foveros,也不代表双方已经公布了具体订单。英伟达最终是否采用英特尔技术,以及采用哪些产品、多少产能,仍有待进一步消息证实。
要理解这项潜在合作的意义,首先需要区分芯片制造中的前端制程和后端封装。前端制造主要负责在硅晶圆上制造晶体管及相关电路,决定芯片的计算能力、功耗和部分性能特征;后端则负责将制造完成的芯片切割、互连、封装并测试,使其成为可以安装到服务器或其他设备中的完整产品。
对于现代AI加速器而言,后端封装已经不再只是生产流程的最后一步,而是决定产品性能的重要环节。随着GPU规模不断扩大,单纯依靠一块大型芯片完成所有计算任务,正在面临制造成本、良率和设计复杂度等方面的限制。因此,芯片厂商越来越倾向于将不同功能拆分为多个小型芯片,再通过先进封装技术将它们整合在一起。
英伟达的下一代AI处理器预计也将进一步采用这种多芯片设计思路。通过整合多个计算芯粒、I/O芯粒以及其他功能模块,厂商能够根据不同组件的特点选择合适的制造工艺,同时提高整体系统的设计灵活性。
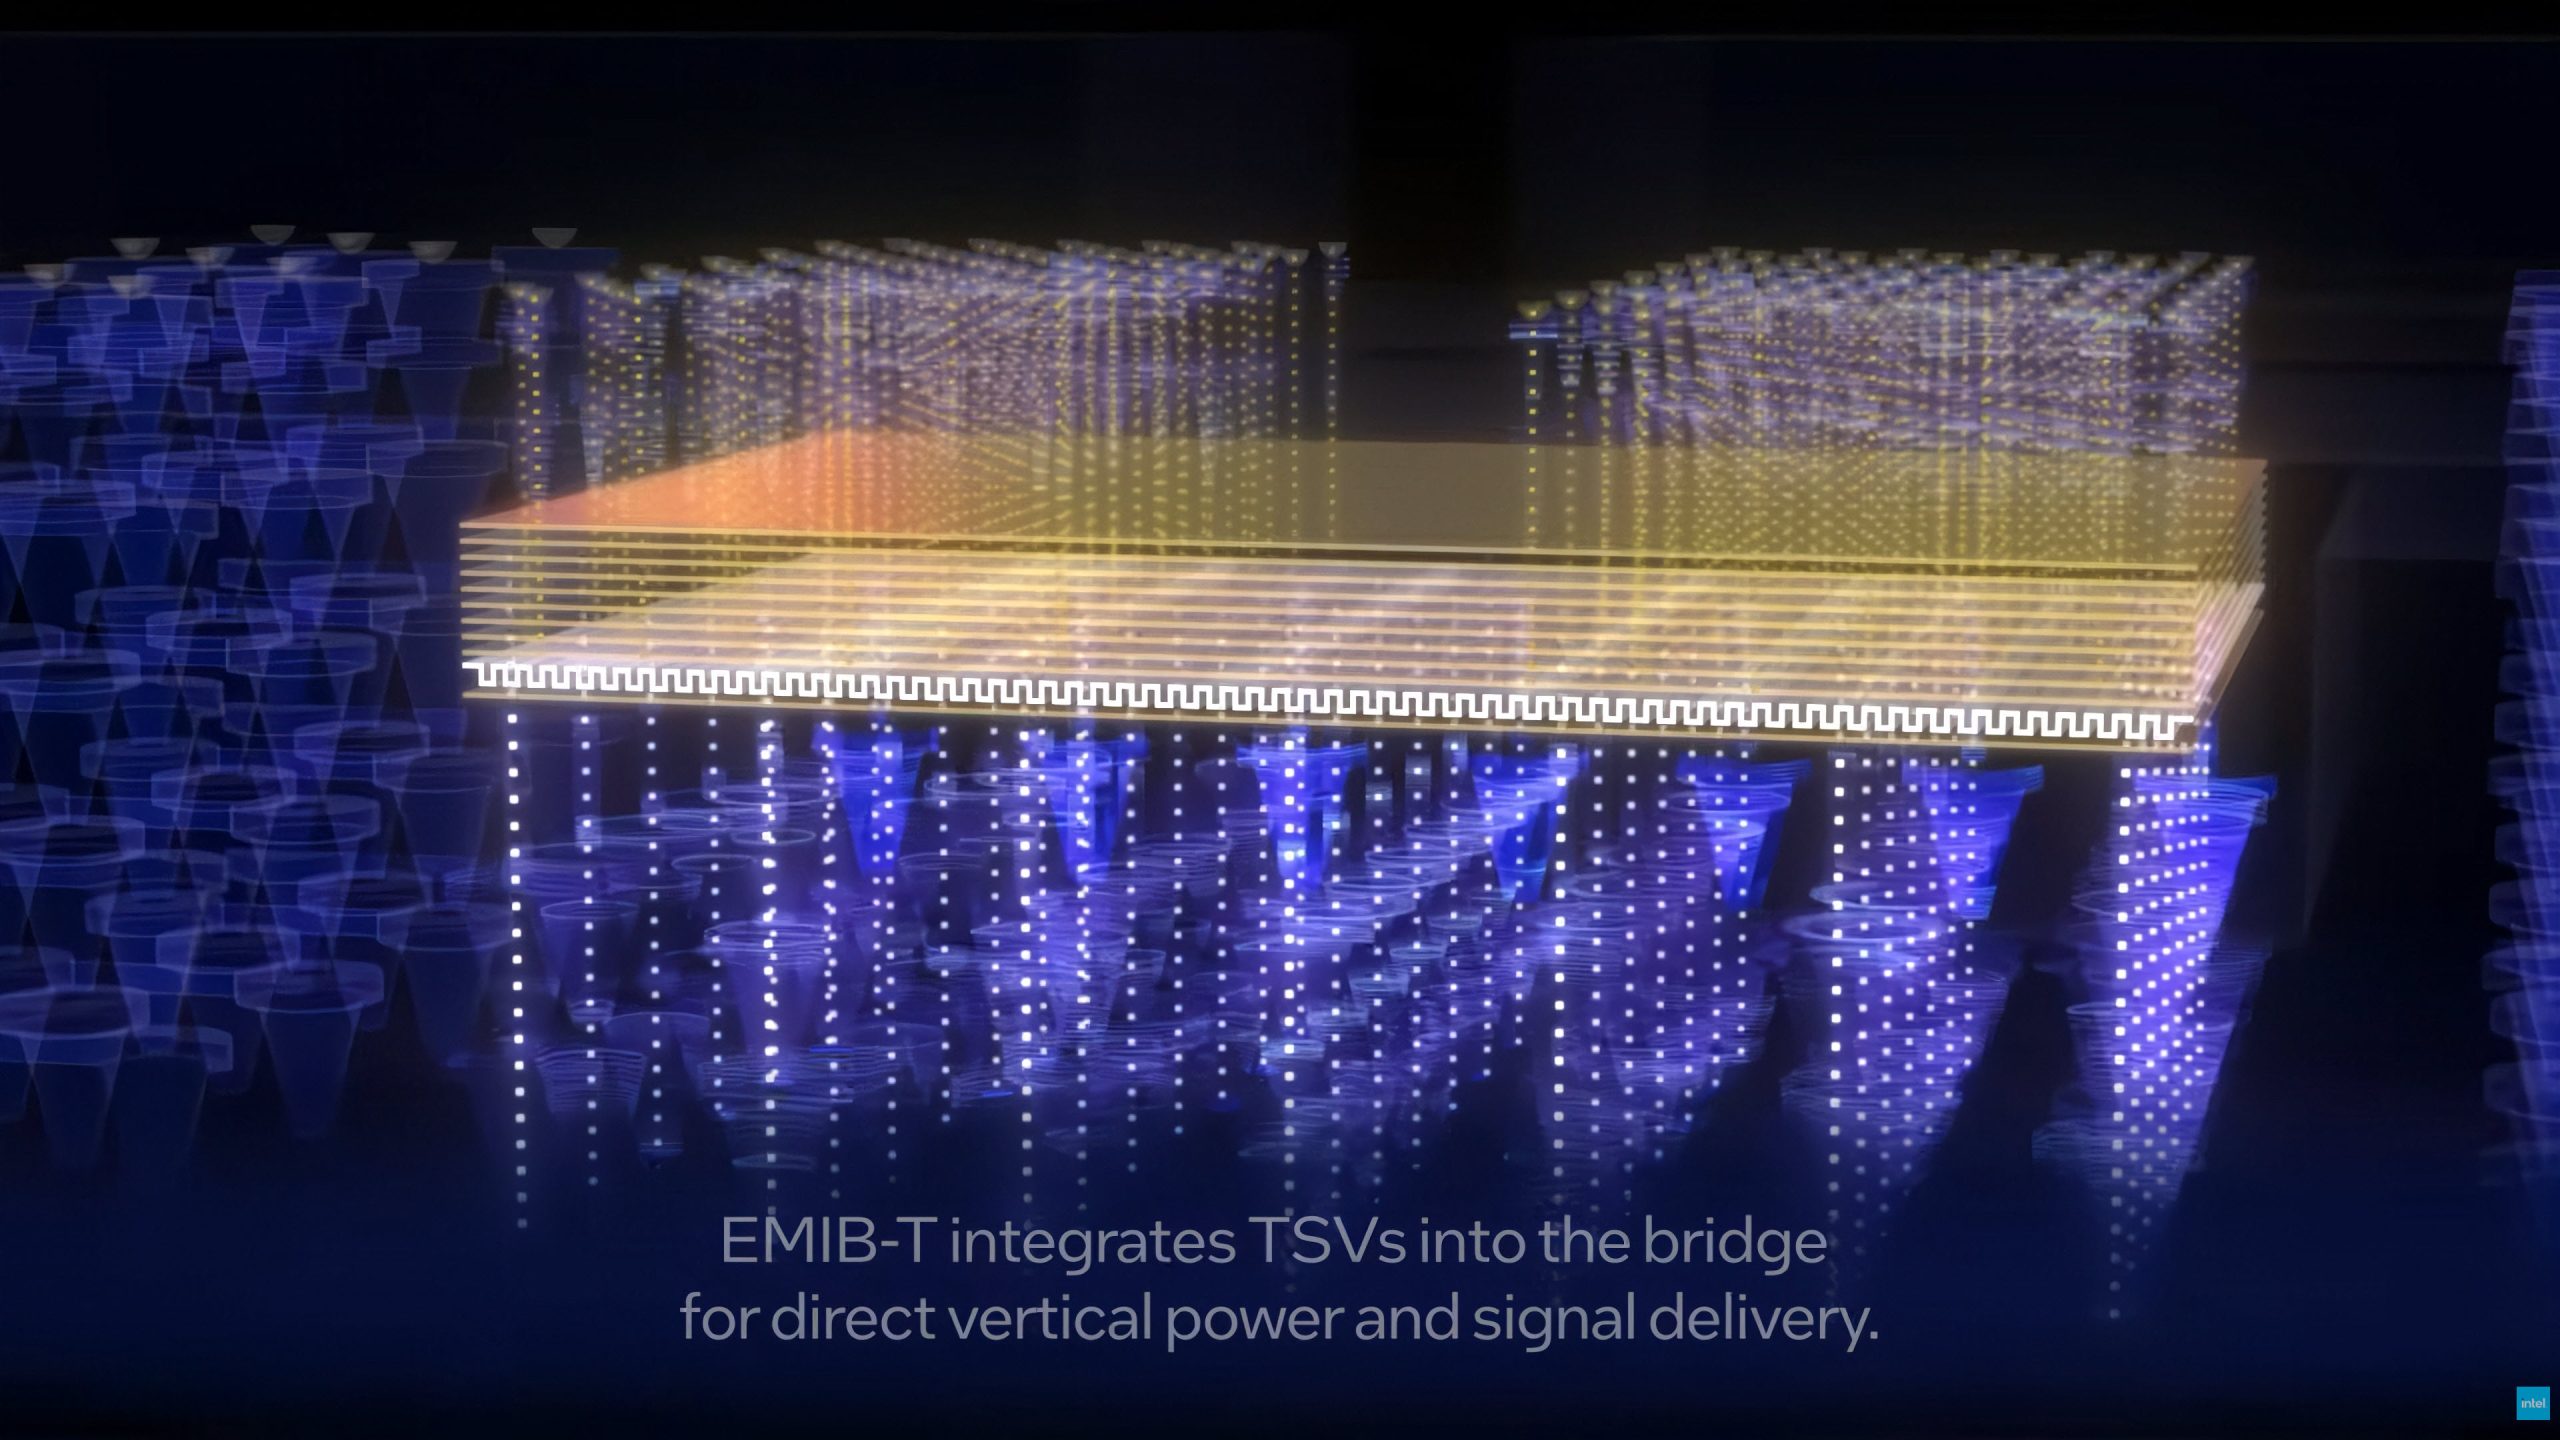
英特尔的优势之一,正是其不断发展的先进封装技术体系。其中,EMIB和Foveros是两项具有代表性的技术,但两者的设计思路有所不同。
EMIB采用嵌入式多芯片互连桥技术,通过在封装内部设置高密度互连结构,将相邻芯片连接起来。它主要解决多个芯片之间的高速通信问题,使不同芯粒能够在较短距离内交换大量数据。
Foveros则更进一步,能够将不同芯片垂直堆叠起来,而不是仅仅让它们在封装平面上并排排列。通过垂直堆叠,设计人员可以缩小封装的平面占用面积,并在满足设计要求的情况下缩短部分互连路径,从而改善数据传输效率和能耗表现。
对于需要处理海量数据的AI加速器而言,这些特性具有实际价值。随着计算芯片数量增加,芯片之间的数据传输可能成为限制整体性能的重要因素。先进封装能够帮助设计人员在有限空间内整合更多计算资源,并改善不同组件之间的通信效率。
不过,Foveros并不是单一固定方案,而是包含不同技术路线的封装技术体系。具体产品采用哪一种Foveros方案,将取决于芯片结构、互连密度、功耗、散热和制造要求。因此,目前不能简单地将此次传闻理解为英伟达已经确定采用某一种特定的三维堆叠工艺。
英特尔近年来一直在努力扩大先进封装业务,希望借此吸引更多外部客户。对于英特尔晶圆代工部门而言,先进封装具有特殊的战略价值:即使客户暂时不愿意使用英特尔最先进的晶体管制程,也可能愿意将部分芯片的封装和互连工作交给英特尔完成。
这种模式能够降低客户更换供应商的难度。对于已经在台积电生产核心GPU的英伟达来说,完全更换前端制造工艺涉及大量设计适配、验证和量产风险,而将部分后端封装环节交由英特尔承担,则可能成为一种相对容易尝试的合作方式。
如果英伟达最终决定采用英特尔Foveros技术,双方也不一定需要将整个GPU的制造过程都转移到英特尔。英伟达完全可能继续使用台积电生产核心计算芯片,同时通过英特尔完成部分芯片的堆叠或封装。不同制造商提供的组件通过先进封装整合在一起,正是现代异构集成技术的重要应用方向。
这也是英特尔先进封装业务近年来受到关注的原因之一。传统上,外界往往通过先进制程的纳米级参数衡量晶圆代工厂的竞争力,但随着芯片设计日益复杂,先进封装的重要性正在持续上升。芯片厂商不仅需要制造出性能强大的计算芯粒,还需要以高带宽、低功耗的方式将它们连接起来。
在这一领域,台积电已经建立了成熟的CoWoS等先进封装技术体系,并凭借较高的产能和良率服务英伟达等大型客户。随着AI加速器需求持续增长,先进封装产能也成为整个行业的关键资源之一。
市场研究机构TrendForce在2026年9月发布的报告中指出,尽管英特尔EMIB-T等技术正在对台积电CoWoS形成竞争,但由于CoWoS在技术成熟度和良率方面仍具有优势,预计其到2028年仍将是AI芯片先进封装领域的主流方案。
这意味着,即使英伟达未来采用英特尔的Foveros技术,也不一定意味着它会全面放弃台积电的封装体系。更现实的情况可能是,英伟达根据不同芯片的结构、性能要求和供应情况,选择多种封装技术,以降低对单一供应链的依赖。
英特尔与英伟达之间现有的合作关系,也为双方进一步扩大合作提供了基础。2025年9月,英伟达宣布向英特尔投资50亿美元,并与英特尔达成合作协议,计划开发多个世代的联合产品。双方将利用英伟达的NVLink互连技术,把英特尔的CPU与英伟达的GPU连接起来,面向数据中心和个人计算市场推出相关产品。
这项合作本身并不等于英伟达已经承诺使用英特尔的先进晶圆制造制程。不过,它建立了双方在产品设计、芯片互连和系统整合方面的合作基础,也使未来进一步探索先进封装技术具备了现实可能性。
对于英特尔而言,来自英伟达的封装订单可能具有超出订单金额本身的意义。英伟达是全球最重要的AI芯片供应商之一,如果其产品能够在英特尔的先进封装生产线上实现稳定量产,将有助于英特尔向其他大型芯片设计公司证明自身技术的可靠性。
更重要的是,英特尔目前仍在努力推进下一代14A制程。先进制程研发需要投入巨额资金,而要维持长期投资,就必须获得足够的客户订单和产能利用率。如果英特尔能够在先进封装领域吸引大型客户,并逐步将这些合作扩展到前端制造业务,其晶圆代工部门的商业前景就有机会得到改善。
不过,先进封装订单并不能直接解决英特尔所有制造问题。前端晶圆制造与后端封装在技术、设备、工艺控制和客户验证方面存在明显差异。即使英特尔成功获得Foveros订单,也仍然需要证明自身先进制程能够满足大型客户对性能、良率、成本和交付稳定性的要求。
对于英伟达而言,采用英特尔技术的潜在好处则包括增加供应链选择、缓解先进封装产能压力,以及探索更适合下一代多芯片架构的设计方案。AI芯片的计算规模持续扩大,英伟达需要不断提高单个封装中能够集成的计算能力,同时控制芯片之间的数据传输成本和功耗。
随着多个芯粒垂直堆叠,散热、供电和制造良率也会变得更加复杂。三维封装能够缩短部分互连路径,但并不意味着所有指标都会自动改善。对于高功耗AI芯片而言,如何将热量从堆叠结构中有效导出,以及如何确保各个芯片在长期运行中保持稳定,仍然是必须解决的工程问题。
因此,英伟达最终是否选择Foveros,不仅取决于英特尔能否提供足够的封装产能,还取决于该技术能否在实际产品中达到所需的性能、良率、成本和可靠性标准。
从时间上看,GF Securities分析师预计相关合作可能在2028年下半年开始发挥作用。这一时间点与英特尔14A制程计划进入生产阶段的时间大致相符,也与英伟达未来几代AI芯片的产品演进周期存在一定关联。不过,制程投产时间与具体客户产品量产时间并不完全相同,后者还需要经过设计定案、工艺验证和生产爬坡等多个阶段。
总体而言,这项传闻反映出AI芯片产业链正在发生的变化:先进制程固然重要,但先进封装已经成为决定高端处理器性能、成本和供应能力的关键技术之一。对于英特尔来说,争取英伟达这样的顶级客户,可能成为其先进封装业务向前迈进的重要机会;对于英伟达来说,增加可用的制造和封装伙伴,则有助于应对AI基础设施需求持续增长带来的供应链压力。
但在英伟达或英特尔正式公布具体合作之前,2028年下半年采用Foveros的说法仍应被视为分析师预测,而不是已经敲定的商业订单。真正决定这项合作能否落地的,将是英特尔能否在未来两年内证明其先进封装技术具备满足下一代AI芯片大规模生产需求的能力。
How we got here
- Musk builds chips, Zuckerberg farms cells as AI races for new means of production虎嗅 AI · NVIDIA
- Innolight's triple bind as optical modules become a policy flashpoint虎嗅 AI · Nvidia
- HengHan Micro raises nearly RMB 100M angel round for 400G RDMA smart NICs创业邦 科技 · NVIDIA
- Trump announces 'AI Force' and an AI czar虎嗅 AI · Nvidia
- Citi: Meta Muse agents could shift CPU-GPU ratios toward 1:136氪 人工智能 · Nvidia
- AI bubble debate: Dalio warns of burst, Novogratz says it's still early36氪 人工智能 · Nvidia