中国游戏大厂从MMO转向SLG、小游戏与AI
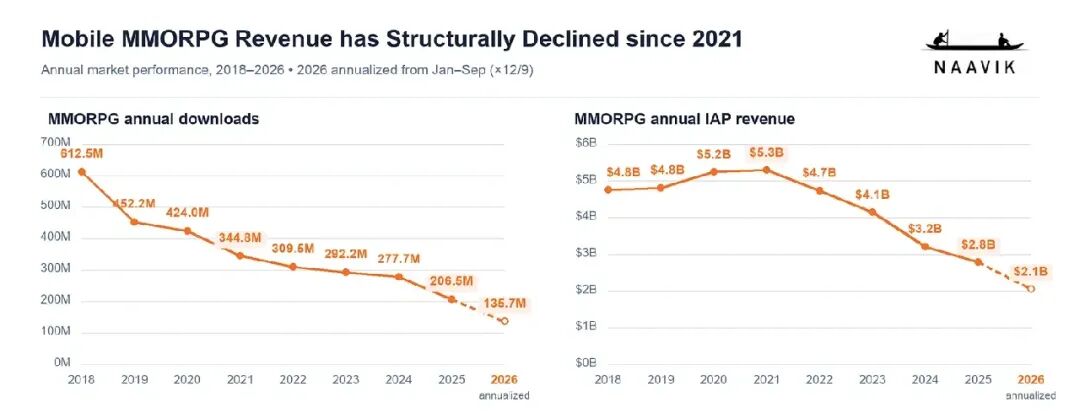
DataEye在钛媒体发布文章称,全球移动MMORPG内购收入从2021年的53亿美元降至2025年的28亿美元,下载量从3.45亿次降至2.06亿次。文章以三七互娱和世纪华通为例,介绍其拓展海外SLG、小游戏及多元产品组合的路径;数据显示,2025年中国自研移动游戏海外收入前100名中,策略类收入占49.96%。文章还称网易、腾讯正将AI用于研发和运营,但厂商披露的提效、迭代及投放回报仍待验证。
MMORPG承压正促使中国头部厂商复用研发、发行和长线运营能力,转向SLG、小游戏与AI生产流程,同时使游戏业务成为企业布局AI的重要场景。
(本文作者为 DataEye,钛媒体经授权发布)
文 | DataEye
在过去一段时间,MMORPG一直是中国游戏厂商的重要收入来源。但当一个曾经成熟的品类开始遭遇增长压力,游戏公司能否依靠新产品、新市场和新技术,建立下一条增长曲线,正在成为行业新的观察重点。
根据Naavik对全球移动游戏市场的分析,2021年至2025年,全球移动MMORPG的内购收入从53亿美元降至28亿美元,四年间缩水约47%;同期下载量从3.45亿次降至2.06亿次,下降约40%。这并不意味着所有MMORPG都失去了市场,但品类整体的收缩,确实让依赖少数长青产品的增长模式面临更大挑战。
与此同时,SLG与小游戏正在展现不同的市场机会——根据《2025年中国游戏产业报告》,2025年中国自主研发移动游戏海外收入前100名中,策略类游戏收入占比达到49.96%;国内小程序游戏市场收入则达到535.35亿元,同比增长34.39%。一边是传统优势品类承压,另一边是不同赛道仍在创造增量,游戏厂商的业务布局也随之发生变化。
#37 Interactive#Century Games#NetEase#Tencent#ByteDance#RO仙境传说:世界之旅#Puzzles & Survival#Last Asylum: Plague#Z Route: Redemption#Whiteout Survival#Kingshot#不问凡尘