Analysis: China's personal-agent race stalls on app-ecosystem cooperation
An industry analysis republished by 36Kr (originally from the WeChat account Xiangxianzhi) surveys Chinese big tech's personal-agent push: ByteDance's Doubao was reported to have taken on an urgent task to deliver an internal test version in about six days and to fold a project codenamed Spell into Doubao, while Alibaba's Qwen App lead Zheng Sishou announced at the Yunqi conference that it is accelerating a Personal Agent and Tencent's Yuanbao is also reported to be preparing one with no confirmed form or timeline. The piece argues the real bottleneck is ecosystem and revenue-sharing rather than models: Meta's Muse has been blocked by Amazon from shopping for users over notification, identity and credential concerns, and in tests Doubao's phone assistant could not act on Taobao Shangou, JD.com or WeChat. It also notes Douyin reclassifying Doubao-sourced hotel orders as a separate sales channel with the rate rising from 8% to 12%, Qwen devoting under 2% of its product team to app integration, and Alibaba's advantage in wiring up its own Amap and Fliggy services.
Why it matters: The personal-agent race is shifting from model capability to platform openness and revenue sharing, so whether third parties accept agent access will determine how much of daily life these assistants can actually cover.
节前都在喊要做个人智能体,到现在也还没有真发布,咋回事?
9月28日,有消息称,豆包产品线在中秋期间接到紧急任务:9月27日完成联调,9月30日拿出体验版,供内部上会测试,报道给出的总工期约为六天。第二天,有知情人士爆料,字节正在加速个人助理产品的对外发布,计划把代号Spell的项目与豆包进一步整合,由Spell和豆包对话团队共同负责。
阿里也已经公开了方向。千问App产品负责人郑嗣寿在云栖大会宣布加速打造Personal Agent。9月30日,又有媒体从知情人士处获悉,腾讯元宝计划推出个人智能体,具体形态和时间尚未确定。
这些动作很容易让人产生一种期待:Muse已经做出来了,等国内大厂跟上,就能有一个了解自己的助手,跨应用把事情办完。以后交代任务,或许不用再挨个打开App。
不过,这种期待其实已经落空过一次。一年前第一代豆包手机的热度,现在的个人智能体可能还比不上。但今年上市的第二代豆包手机,遭到了众多第三方App的拒绝。
远在美国的Muse也遭到Amazon拦截,自己的云端浏览器同样没能让它畅通无阻。
做出国产Muse,技术力其实根本就不是问题。能否在其他公司的服务里长期办事,还取决于第三方平台的态度如何。用户的期待,未必很快能实现。
应用层的发展,受到的限制远大于模型层。
用户授权之后,还有平台这一关
Muse最容易打动人的地方,是它能持续不断地做事,跨平台做事。
在Meta 9月的官方演示里,它从用户邮件中找到当天到期的学校活动表格,填写后,又结合日程询问用户是否愿意报名陪同,请求确认后再发送邮件。用户看到的是一段对话,背后已经用到了邮件、日历和表格。Muse在云端运行,用户关闭App后,任务仍可继续推进。
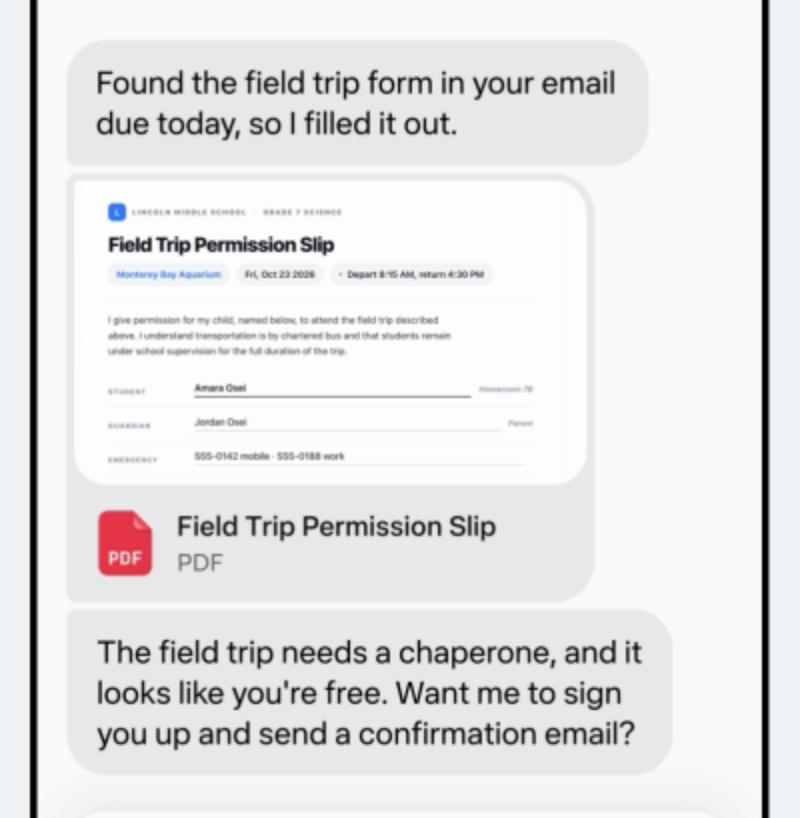
Muse填写学校活动表格,并请求用户确认下一步。
这种体验让个人智能体有了吸引力。用户不必记住每个软件的不同功能,也不必在几个界面之间搬运信息。所有的服务,都由云端的agent帮你去完成。
而就在不久后,据外媒报道,Amazon已经阻止Muse代用户访问和购物。Amazon表示,Meta没有提前告知Muse会访问其商店,代理没有表明身份,还存在凭证处理方面的隐私与安全疑虑。它此前曾要求Meta主动将Amazon排除在Muse的使用范围之外。
用户允许助手使用自己的账户后,服务平台是否接受这种访问,仍是B端的决策问题。Muse可以替用户提出购买需求,Amazon仍然控制网站的访问规则。电脑放在用户桌上还是Meta云端,并不会自动消除这项分歧。
平台有需要处理的风险。代理误操作后,用户会向实际提供服务的商家求助;账户凭证怎样保存、敏感操作怎样确认,也必须受到服务提供方的监管。更重要的是,把这些问题解决之后,合作还要面对收入分配。
如果商品比较都在助手里完成,用户进入商店时,可能已经做好了购买决定。商店仍然收到订单,却少了一段向用户展示其他商品的过程,原来的推荐位置和广告曝光也可能随之减少。对平台来说,接入个人智能体是在增加一种渠道,也可能是在培养一个有权替用户选择平台的新对手。
国内公司面对的业务边界更具体。生活服务分布在不同App里,账户、数据和交易流程各自运行。手机助手能看到屏幕,或者个人智能体接入了几个服务,都只是整个任务的一部分。
千问App产品负责人郑嗣寿此前在采访中,把算力、模型和线下生态称为“比较好的入门条件”。他同时承认,千问内部不同场景尚未完全串联,更不用说整个阿里生态的数据。团队正与合作伙伴共同定义智能体可以调用的能力和反馈方式。
阿里可以先从自己的业务接起。淘宝向千问开放商品和交易能力,可以由集团推动,不必先说服另一个竞争平台接受自己的助手。千问仍要完成数据授权和技术改造,但它面对的困难,与豆包争取淘宝同意接入时的困难不同。自有服务越齐全,个人智能体需要向外争取的合作就越少。
于是,大厂们同时有了两种身份。做个人智能体时,它们希望外部服务多开放一些;经营核心业务时,又要考虑别人的助手会不会改变自己的用户关系。大厂都想做总入口,合作对象也都有自己的入口。
手机里的AI也要争取App的配合
把助手放进手机系统,能不能少受一点限制?
9月16日,搭载豆包手机助手消费者版的努比亚NaviX Ultra正式上市。豆包手机助手产品体验负责人赵甘霖在发布会上介绍了跨应用操作和纠错能力。现场报道中的任务包括从相册里的邀请函中识别时间地点、加入日程,以及总结飞书群消息、转发文档和预约会议。
但在新机上市前,豆包手机助手推出了屏幕自动化操作声明协议SAEP。第三方应用可以决定是否允许自动操作,也可以分别限制截图、模拟输入和内容修改。但迄今为止还没有明确看到哪家服务提供商做过类似的声明或接受这种调度模式。
这很明显是一场生态战。有媒体进行了实测:记者让豆包点一杯热拿铁,淘宝闪购和京东不支持代操作,豆包于是建议改用抖音。得到授权后,它在抖音选中了瑞幸店铺,把最后的付款交还用户。同次测试中,微信也无法由豆包代发消息。
这次测试里,助手能否完成任务,取决于任务落在哪家平台。抖音的商品、商家和交易系统,字节已经有了;飞书的消息、文档和会议,也能成为豆包的工具。用自家的服务,字节和阿里一样有便利条件。范围扩展到淘宝、京东和微信,就要争取对方的配合。
字节正在向外补齐缺少的服务。国庆假期前,曹操出行宣布首批接入豆包手机助手。到9月30日,豆包App集中推出“出行用豆包”入口,地图能力来自百度地图,打车由曹操出行提供,机票和火车票服务分别由航班管家、高铁管家提供。
手机助手与豆包App的具体开放范围各有安排,但这些合作说明,字节正在把外部公司提供的服务接进自己的助手。
模型负责理解任务,合作方提供可用的服务,双方还要完成授权、下单与结果返回等环节的适配。每扩展一类用途,都有模型之外的建设工作。
换成国内版Muse,这个问题依然存在。云端浏览器与手机读屏是不同的执行方式,都要接触其他公司的服务。只要任务需要经过外部平台,助手就需要处理对方的访问规则。
荣耀与千问的合作,展示了一条从分工入手的路线。
9月22日云栖大会上,阿里巴巴ATH事业群副总裁、千问手机智能负责人许主洪发布Qwen Intelligence。方案提供任务规划、跨应用执行等能力,手机厂商可以采用整套方案,也可以选择模块接进自己的系统。荣耀是首个合作伙伴,9月28日开售的Magic9系列已经搭载双方合作的智能体能力。
阿里提供模型和智能体方案,由荣耀接进MagicOS。用户继续通过YOYO发起任务,阿里借此进入手机,荣耀保留自己的助手品牌和系统入口。
在宣布与千问合作之前,荣耀已经于9月15日介绍过YOYO的一批功能:用户购票、挂号之后,YOYO提取时间地点并建立日程;通话结束后,生成待办或新增联系人。它还能整理取件码,按物品类型作出提醒。这些功能利用了手机里已经产生的信息,减少用户后续整理的操作。
荣耀也在直接与服务方合作。外滩大会上,荣耀展示YOYO与支付宝阿宝配合,进入支付宝收蚂蚁森林能量、领取会员积分等。查询社保、公积金等信息时,YOYO先唤起服务卡片,再由用户点击进入相应页面。
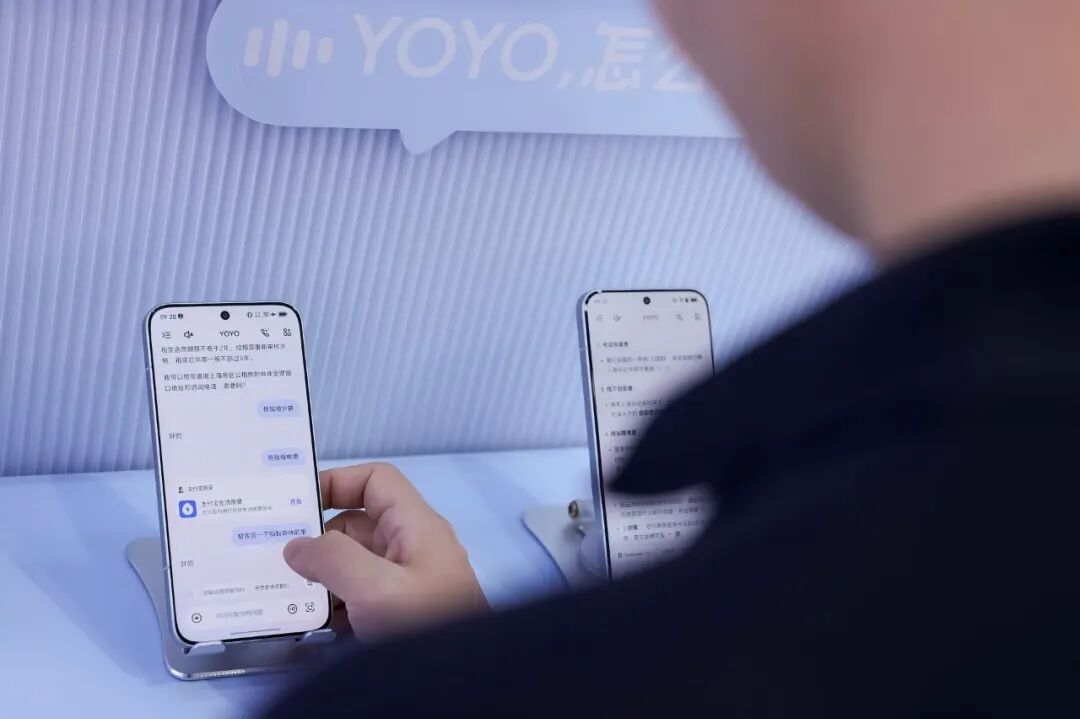
荣耀展台上,YOYO调出支付宝生活缴费服务卡片。
这几项合作各有分工。千问为手机提供模型与执行方案,支付宝决定开放哪些服务,以及哪些步骤仍由用户完成。手机厂商需要分别推进两边的合作,才能扩大助手的用途。
千问的跨应用执行方案也保留了两种方式:优先调用接口,必要时再通过界面操作补充。它没有放弃没有合适接口的场景,也没有把所有业务都交给读屏。对合作服务使用更明确的调用方式,能让双方约定任务怎样发起、结果怎样返回。
豆包同样在争取应用合作。两条路线都在扩大助手能够办事的范围,只是合作对象与组织方式有所不同。荣耀接入千问,减少了手机厂商从模型开始建设的工作;豆包与努比亚合作,则让一个已经有独立用户群的助手进入手机系统。它们接下来都要继续争取服务提供方。
把助手放进手机系统,也有新增投入。据界面新闻9月16日报道,字节承担了与中兴合作的部分AI手机开发费用和模型调用成本,先争取让豆包进入系统,再探索后续商业模式。
有限开放足以做出有用的功能。问题在于,用户不会根据合作名单安排自己的生活。某项任务在已经合作的应用里顺利完成,下一项任务换了服务商,可能就需要用户接手。个人助手越想覆盖完整的日常生活,越要补齐这些不连续的地方。
搭建生态的代价
前面讲到,技术层面,做个人智能体几乎对于大厂们完全不够成卡点。难点是生态的打通,这就涉及权益的打通,以及成本的考量。
如果要把购物、外卖和出行接到个人智能体里,各家的阻力和难点不尽相同。
抖音电商和淘宝、天猫,都已经有商品和商家,豆包与千问可以先复用各自的电商。阿里多出来的,是淘宝闪购的即时零售体系,以及高德、飞猪这些经营平台。豆包已经通过外部合作接入地图和票务;阿里在集团内就有高德和飞猪,可复用它们已有的服务商、订单系统与履约关系。
这些是千问能够复用的资产。阿里最新的季度业绩公告确认,千问App继续深化与淘宝、天猫、淘宝闪购的整合;后续报道中,阿里方面则提到千问已经连接外卖、打车等生活服务。阿里要做的是把已有平台的能力交给助手调用,同时继续把分散的任务串起来。
与外部平台谈合作,要先让对方愿意接受这个新入口,再约定开放哪些能力、业务怎样结算。自有平台可以由集团直接推动改造,平台获得的收入也能在集团内统筹。阿里省下的一部分工作,是重新引入一家服务平台、从头建立合作关系;过去在招商、交易和配送上花过的钱,也可以供新助手继续使用。字节在抖音电商和飞书内享有同样的条件,阿里的优势在于,这类可内部协调的业务覆盖了更多生活服务。
据阿里方面透露,千问产品团队专职做App对接、构建的人力不到2%,更多人力放在执行框架、记忆、工具与服务上。平台之间已有连接之后,团队还要投入人力,让助手理解任务、正确调用服务,并在出错后继续处理。
支付宝应当单独看。阿里年报也披露,公司按商业协议向支付宝支付处理和托管服务费。常被放在一张“阿里生态图”里的公司,并非都可以由同一个管理层直接调动。
字节也有一套现成生意可供豆包调用。抖音电商提供商品和交易系统,生活服务业务已经组织了餐饮、住宿等商家。把这些能力接给豆包,字节同样可以省去一部分重新招商、建设交易系统的投入。
据《财经》此前报道,是豆包主动向抖音酒旅提出供给需求,两个业务板块仍各自运营。每日经济新闻在国庆前实测发现,用户绑定抖音账号后,可以直接在豆包内购买酒店团购券。豆包借用了抖音已有的商家和交易能力。
在刚刚发布的中秋国庆消费报告中,抖音生活服务单列了“豆包订酒店”的成绩:下单量环比增长超过56%。豆包已经进入抖音的消费业绩统计,这也是字节开始把它作为服务入口经营的信号。
36氪披露,2025年抖音酒旅GMV接近2000亿元,覆盖酒店及其他旅游商品,核销率约31%。在晚点给出的在线酒店预订市场GMV份额估算中,抖音约占3%,飞猪约占5%至7%。抖音的酒旅销售额已经很大,具体到酒店预订,份额仍低于飞猪。
豆包复用这些商品,还要接上预订和履约。用户支付一笔订单,之后可能还要预约;交给个人助手的任务,往往要求它把指定日期、房型和价格一起确认。晚点还提到,抖音销售的部分客房来自携程和同程。豆包若调用这部分客房供给,库存、报价和售后仍离不开与外部平台的协调。
内部接通之后,收费也在变化。豆包带来的住宿订单,原先并入抖音自然流量,按8%的综合费率结算;随后公布的政策把豆包单列为成交渠道,费率设为12%。这笔钱由商家支付。字节复用了抖音的供给,商家则要看豆包能否多带来订单,再决定是否接受新渠道的收费。
在抖音已有的供给之外,字节仍要向外找合作方。前面提到的地图、打车和票务,豆包借助外部公司补齐;每一项合作都需要约定开放范围、完成接口适配,并持续维护。阿里已有高德和飞猪,更多工作可以在集团内推动。字节能复用自己的电商和生活服务,但要覆盖同样广的日常需求,还需要多做一部分外部服务拓展。
微信同样是个人智能体的重要玩家。
腾讯曾公开确认,正在小范围测试中的小微可以操作微信原生功能,包括发消息、打音视频通话和搜朋友圈,也可以调起小程序完成挂号、买咖啡等服务。豆包在微信里受限的动作,小微可以直接从微信内部做起。
腾讯已经有用户关系、支付环境和小程序入口。把助手放在微信里,可以沿用商家已有的经营位置,减少把用户和服务重新搬进另一个App的工作。但小程序背后的医院、餐饮品牌和服务平台,各有自己的经营者。微信能制定接入规则,具体业务仍需要开发者配合。
微信官方当前的开发示例,十分具体地展现了这种合作方式:小微返回文字和小程序卡片,用户点击后,进入开发者提供的业务页继续选品、下单、支付。开发者要准备相应接口和承接页面,并取得内测权限。现成的小程序网络,让腾讯更容易找到服务;把它变成助手可调用的能力,仍要进行一轮改造。这是来自于小程序时代的复利,很有可能在个人智能体层面爆发。毕竟服务和接口几乎是现成的,想跑通并不难,难的只有利润分配。
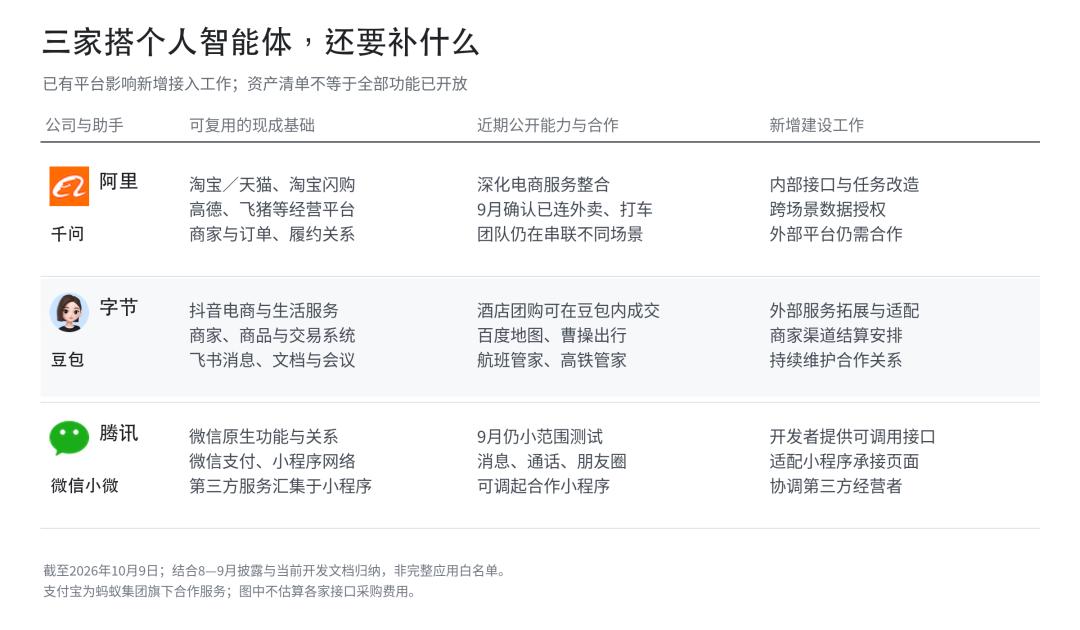
三家个人智能体可复用的服务与新增接入工作。
如果三家都要覆盖购物、到家和出行,阿里可以少做一部分外部平台拓展:这些场景所需的平台更多已在集团内,能够由集团推动改造。这是阿里降低新增生态建设成本的条件。字节需要继续拓展外部服务,微信则需要推动小程序经营者改造。阿里可以少付一轮拓展成本,腾讯在原生社交和已有用户关系上也有自己的便利。拿集团总开支给三家排序,会把这些差别全部遮住。
大厂已经在模型与算力上投入了大量资金。阿里截至今年6月底的季度资本开支为676.78亿元,腾讯今年二季度为527.84亿元。这些集团投入要服务多个业务。个人智能体在此基础上扩大用途,还要承担接入服务、执行任务的成本。
商品库和订单系统可以继续使用,模型推理、任务状态保存和失败处理仍需要持续投入资源。阿里的现成平台让它少建一部分服务体系,节省下来的资金和开发资源,才有条件继续用于改善助手本身。
千问带来的新增交易,也有机会回到集团原有业务。外部服务越多,助手公司就越需要和其他经营者分配收益:对方提供订单和履约能力,必须保留继续经营的利润。大厂愿意投入多少算力,无法代替服务方作出这个决定。
当然,内部服务搬到AI里,也要产生实际增量。腾讯二季度业绩电话会上,瑞银分析师Kenneth Fong问及小微是否只会把原有小程序交易搬进AI,增加计算成本,同时减少广告展示。腾讯总裁刘炽平的回答,是改善体验、扩大微信生态,再沿用已有的商业化方式获得收益,并控制服务成本。已有生态降低了建设难度,收入回报仍要靠更多交易或更高效率来实现。
六天可以交出一份内部体验版。用户最终会把任务交给哪个助手,还要看它能否处理自己每天使用的App。
阿里更容易把自家服务接进千问,豆包也能先用抖音和飞书,微信小微从自己的关系和小程序做起。各家越充分利用已有生态,越容易先做出有用的个人智能体。但用户的一天会经过不止一家公司的业务。要完成这部分任务,大厂还得把其他平台请进来,并接受合作方提出的条件。豆包手机已经碰到的难题,国产Muse仍然要面对。
本文来自微信公众号“象先志”,作者:阿卡,36氪经授权发布。
How we got here
- OpenAI targets $70bn annualized revenue by year-end amid $30bn funding talksThe Next Web · Amazon
- Report: Zuckerberg pushed to ship Meta's Muse agent despite safety concernsTechmeme · Meta
- Anthropic cuts Claude Haiku 5.5 price to a tenth as OpenAI opens GPT-6 to free users36氪 人工智能 · Doubao
- China's model labs stay quiet over the holiday as OpenAI and Anthropic keep shipping36氪 人工智能 · Alibaba
- AI phone entry war: Huawei, Alibaba, ByteDance and Tencent chart four paths钛媒体 · Alibaba
- SK Hynix's Solidigm targets up to $150B valuation in record chip IPO钛媒体 · Tencent