
Lightweight Edge AI Reshapes Healthcare Devices
A Chinese industry analysis argues that lightweight, on-device AI is moving health monitoring and initial screening from hospitals into homes, communities and rural clinics. It describes a shift toward locally processed alerts, edge-cloud collaboration and closer integration between medical-device makers and model developers, while highlighting unresolved questions around clinical validation, liability, privacy and medical-device registration.
Why it matters: On-device AI could broaden access to basic screening, but adoption will depend on clinical evidence and regulatory clarity.

本文来自微信公众号: 思策智库 ,作者:张自炯
过去两年,AI医疗的叙事主线一直围绕着云端大模型和三甲医院的大型影像系统展开。但真正在改变行业格局的力量,其实来自另一个方向。
算力被压缩,模型经过蒸馏、量化之后装进手表、便携检测仪、基层超声机、家用监护仪,在本地完成推理,不再依赖稳定的宽带和远端服务器。行业里管这叫轻量化端侧AI终端,实质上是一整套计算架构的迁移。
这件事正在依次改写大健康赛道的市场空间、产业链分工和产品基本形态。
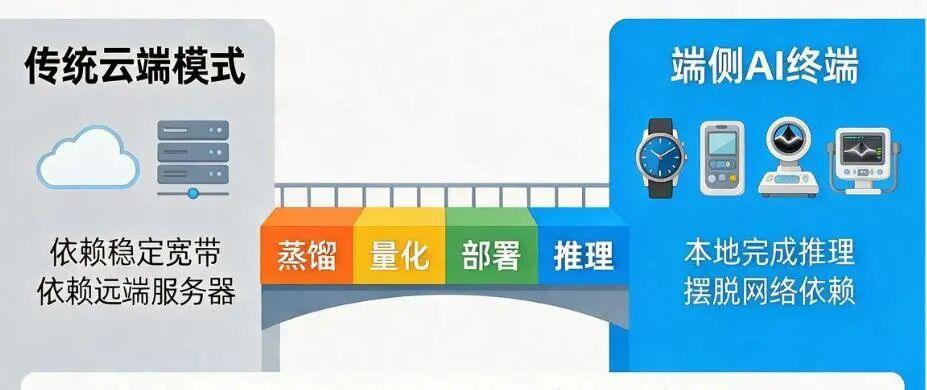
市场在分化
先看一组数据。Counterpoint Research最新发布的《全球边缘AI可穿戴设备预测》报告显示,到2032年,全球八成可穿戴设备将搭载本地运行的AI功能,边缘AI在可穿戴设备中的渗透率将从2025年的30%快速提升至近80%。2025到2032年间,可穿戴设备市场将创造累计1万亿美元的营收机会,其中边缘AI将贡献近75%的市场价值。智能手表和TWS耳机仍然是出货量的主力品类,持续健康监测和全天候交互需求是核心拉动力。
国内的情况同样在变化。中商产业研究院数据显示,2025年中国智能可穿戴健康设备市场规模约为707亿元,预计2026年将突破826亿元。医疗边缘智能基础设施方面,IDC此前测算2026年中国相关市场规模将达到115.8亿元,同比增长超过三成,县级医院和社区卫生中心采购的小型智能检测终端贡献了相当一部分增量。
数字背后,需求结构已经发生了切换。
早先健康智能硬件的销售逻辑更接近消费品逻辑,手环、手表主要卖给有自我管理意识的城市消费者,数据采集之后传到云端做简单统计,真正用于临床判断的部分很少。轻量化AI落地之后,市场拆成了两条主线。
一条仍然面向普通家庭和个人。家用心电仪、无创慢病监测设备、睡眠监测头带陆续加入本地分析能力,设备拿到生理信号之后立刻给出风险提示,不用等云端返回结果。
另一条增量来自基层医疗。千县工程推进过程中,不少县级医院、乡镇卫生室开始采购便携式AI超声、多参数检测一体机,用来做初筛和慢病随访。从山西到陕西再到四川,各地基层医疗机构的招标公告里,AI中医健康检查一体机、超声AI配套终端、一体化远程诊疗终端已经成了常客。
也就是说,大健康市场正在从消费电子单向驱动,变成消费端和基层医疗端双向拉动。
谁来开发模型,这事变了
产业链的利润环节和角色定位正在被重新切分。
传统医疗设备厂商过去擅长硬件制造和渠道铺设,算法大多外购,或者跟外部AI团队短期合作。但现在要把轻量化模型内置到一台便携超声机或床边监护仪里,从芯片选型、传感器采样频率调整,到模型针对设备算力做裁剪优化,必须同步设计。算法不再是一个可以后装的外挂。
例如,迈瑞和安贞医院合作,并联合讯飞医疗共同研发了心脏超声诊断大模型,集成到迈瑞高端心脏超声设备上。模型提前针对自有超声硬件完成适配,整套设备出厂自带筛查能力,基层医生采集图像之后设备本地给出初步筛查结果,再决定是否发起远程会诊。联影医疗去年发布的新品,涵盖从超高端到便携、无线掌上的全品类设备。设备商正在把模型开发纳入自己的核心能力,不再只是硬件代工方。
另一边,独立医疗AI公司的处境变得微妙。过去它们主要做云端读片软件,靠给医院卖软件授权盈利。终端智能化挤压了原有商业模式。大型三甲医院还会保留集中式的云端AI平台来处理复杂影像,但大量初筛和随访类任务下沉到小型终端之后,单纯售卖云端算法许可的收入空间在收窄。东方证券的研报也指出,AI影像收入模式正在从一次性项目建设转向软件授权、年度订阅和按检查量结算。不少AI企业被迫转向两条路径:要么和硬件厂商深度绑定,把模型做成可嵌入终端的软件模块;要么转向运营服务,围绕终端采集的数据搭建区域慢病管理平台。
产业链里还有一个新参与者。手机、手表厂商手握成熟的低功耗NPU设计经验,正在向家用健康设备输出芯片方案和端侧模型框架。德州仪器推出的MSPM0G5187微控制器集成了TinyEngine NPU,相比纯CPU方案实现超过九倍的计算延时降低,功耗降低约12倍。但这些消费电子和芯片厂商进入医疗赛道有天然短板:消费产品追求快速迭代,医疗器械要求稳定、可追溯、经过长时间临床验证,两套节奏很难兼容。短期内大概率不会出现单一企业通吃整条大健康终端链条的局面,更可能形成芯片和基础模型由科技企业提供、临床数据打磨和器械注册以医疗企业为主的分工格局。
基层设备,到底解决了什么问题
医疗服务链条本身也在被终端改变。
以前分级诊疗最大的难点是基层缺少可靠筛查工具,患者一点点异常就直接涌向大城市三甲医院。现在基层诊所装上带本地AI分析的检测终端,能先完成一轮标准化筛查。瑞金医院联合华为云发布的RuiPath 2.0给出了一个端云协同的具体样本。配套的轻量化版本RuiPath 2.0 Edge仅200万参数,可以直接部署在医院普通PC上,结合云端协同实现分钟级推理,基层不必再为GPU集群和专用机房买单。这个模型已经落地90余家医院,采用端云协同混合计算架构,在医院端提取少量疑似肿瘤区域特征上传至云端,节省85%的带宽。
我之前接触一个山东的创业项目也在做类似的事。他们研发了一套搭载边缘端AI算法的便携式多参数重症预警监护仪,内嵌自主训练的轻量化重症风险判别模型,无需云端算力即可本地完成危重症概率打分和分级预警,单台制造成本控制在2300元以内,已经和两家县域人民医院开展了小范围临床试用。
这些变化的核心在于,它改变的是基层拿到信息的速度和一致性。轻症、稳定慢病患者留在社区随访,可疑重症再向上转诊。分级诊疗有了可操作的抓手。
但权责边界的问题也随之浮现。终端给出初步结果之后,谁来承担后续解读责任?厂商、基层医生、远程专家之间怎么划分?行业还没有形成清晰统一的规则。
产品逻辑从堆数据到给判断
再往下落到产品端,轻量化AI正在重塑大健康产品的设计原则。
第一代智能健康产品,设计思路偏向尽可能多采集数据。手环记录步数、心率、血氧,把原始数据堆给用户,用户拿到一串数字,很难判断意义。搭载本地轻量化模型之后,产品重心从采集数据转向在设备端完成判断。同样一块心电贴片,旧产品只连续记录心电波形上传;新版终端可以在本地识别出房颤等异常节律,立刻推送预警,只有异常片段才选择性上传给医生复核。产品输出从原始数字变成了有限、明确的风险提示。
但也别高估端侧的能力。终端算力有限,压缩后的轻量化模型不可能覆盖全部复杂病症。合理的产品形态逐渐清晰:端侧处理高频、简单、标准化的筛查任务;遇到复杂信号,设备把关键片段上传云端大模型做进一步分析,也就是端云协同模式。不少厂商在这上面踩过弯路,一味追求把所有医疗能力塞进小型终端,最后要么功耗居高不下、设备续航崩盘,要么模型压缩之后准确率大幅下滑。真正站稳市场的产品,大多懂得划分任务边界。
家用健康产品和医用设备之间,正在出现一片宽阔的中间地带。过去两者界限分明:家用产品属于消费品,不宣称诊断功能;医用设备严格管控。轻量化终端出现之后,很多产品定位居家慢病长期监测,不给确诊结论,只提示趋势变化和风险升高。这种介于消费和医疗器械之间的定位,给监管提出了新课题。提示内容过于模糊,用户得不到有效参考;提示做得越具体,就越靠近诊断行为,需要纳入医疗器械监管。监管如何划出清晰边界,会直接影响居家健康监测产品能走多远。
监管正在变宽也在变严
医疗健康数据属于高度敏感信息,各国监管都在收紧数据外传规则。把分析放在终端本地处理,能够减少原始生理数据上传云端的频次,这一点反倒成了轻量化终端渗透的重要推手。
但一旦设备给出带有诊断指向的结论,它就要进入医疗器械监管框架。国内药监局近年逐步明确AI健康监测设备的审评路径。心律失常筛查、连续生理趋势预测这类功能,想要合规售卖,必须走完二类医疗器械注册流程。2026年,国家药监局启动了人工智能辅助第二类医疗器械注册审评项目,探索资料解析、缺陷识别、辅助审查等应用,并推动成熟成果共享复用。与此同时,《人工智能医疗器械注册审查指导原则(2026年修订版)(征求意见稿)》也在公开征求意见。
广东省药监局审评认证中心已经启动了人工智能辅助第二类医疗器械技术审评应用研究课题,探索“机器初审、人工复核”的审评新模式。审评效率在提升,但合规门槛并未降低。二类产品审评周期通常需要12到18个月,三类高风险产品则需24个月以上。合规成本会筛掉一批只做消费级噱头功能的厂商。未来市场扩张速度,很大程度取决于注册审批效率和企业合规投入之间的平衡。
轻量化AI终端给大健康带来的,是把健康监测和初步筛查从医院院墙里搬出来,铺到家庭、社区、乡镇诊所。市场空间在打开,产业利益在重新分配,产品逻辑从采集数据转向即时判断。
风险同样摆在明面上。模型在真实世界的稳定性是个问题——实验室数据集上表现很好的轻量化模型,放到老年人、不同体质人群身上,误报漏报概率可能明显上升。数据安全也不能掉以轻心,本地计算虽然减少了原始数据上传,但终端本身存在被破解和本地数据泄露的风险。大众预期管理同样棘手,普通消费者容易把设备的AI预警等同于医院诊断,一旦出现偏差容易引发纠纷。
接下来三到五年会是关键窗口期。谁能平衡终端算力、临床准确度和合规要求,谁就能在新一轮大健康终端市场拿到主动权。大健康产业长期以医院为中心,正在缓慢向预防和居家管理延伸。轻量化AI终端,是推动这次迁移最实在的一股力量。